Argentine 2023 : de l'hyperinflation à l'appareil d'analyse du désordre monétaire
L'Argentine a affiché 211 % d'inflation, élu un libertarien qui brandissait une tronçonneuse et promettait la dollarisation, puis vu l'inflation refluer tout au long de 2024 sans l'effondrement annoncé. Partons du cas. L'appareil qu'il oblige à mobiliser n'est pas celui qu'attendent la plupart des lecteurs.
Le cas vu par un lecteur de la presse
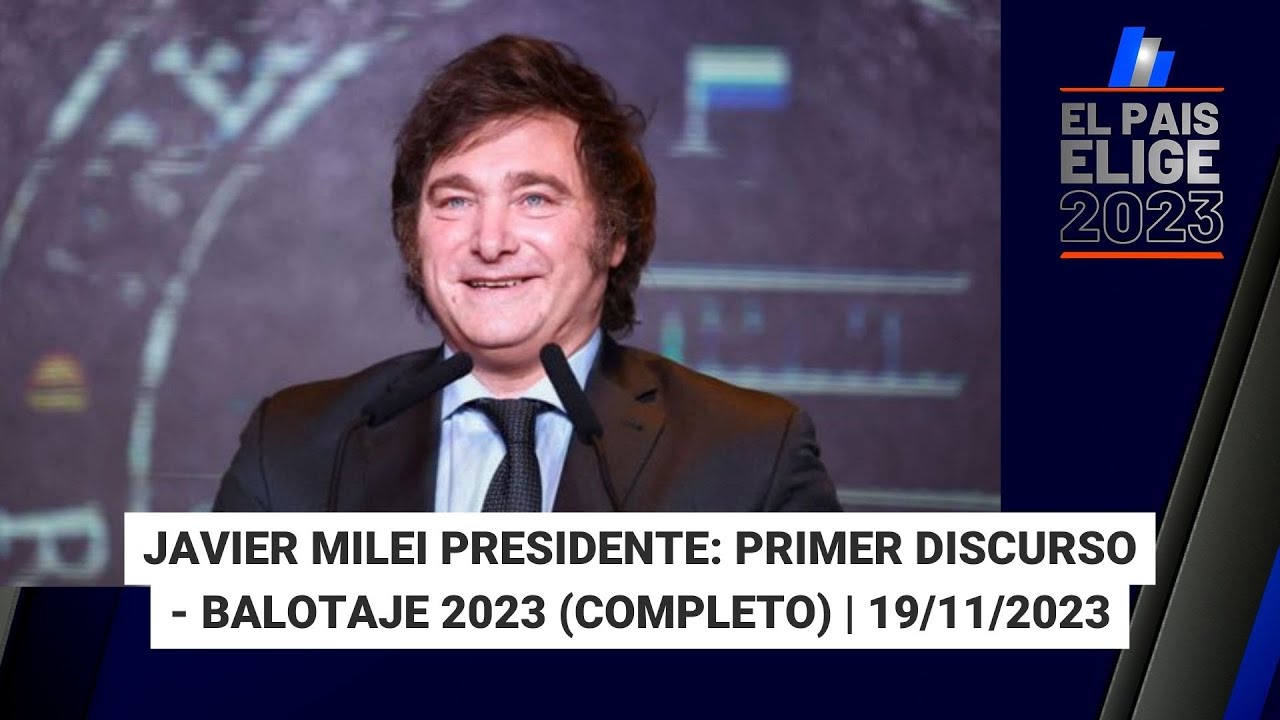

Au dernier mois de 2023, les prix à la consommation ont augmenté de 25,5 % en Argentine, en un seul mois. Le pays venait d'élire président un économiste libertarien qui avait fait campagne une tronçonneuse à la main, en promettant d'abolir la banque centrale, de dollariser la monnaie et de supprimer la moitié des ministères. Les cent premiers jours allaient montrer si quoi que ce soit de tout cela était sérieux.
Le cadrage naïf, celui d'un Milei libertarien à la tronçonneuse qui applique une thérapie de choc, reste à la surface. Pour comprendre pourquoi le programme ne s'est pas effondré, il faut passer par une banque centrale déjà cassée, d'une manière précise et technique, et par un corpus de théorie monétaire dont les économistes argentins débattaient depuis quarante ans. L'étape 2 présente l'appareil que les banquiers centraux et les techniciens du FMI mobilisaient déjà des années avant l'arrivée de Milei. L'étape 3 construit cet appareil en entier. L'étape 4 demande ce qu'il explique alors, et ce qu'il laisse au pari.
Le cas, tel qu'il s'est présenté.
- 22 octobre 2023. Premier tour de l'élection présidentielle. Milei arrive troisième avec 30 %, et le ministre de l'Économie en exercice, Sergio Massa, est en tête avec 36 %. Le dollar « blue », le cours du marché noir, s'échange autour de 1 100 pesos argentins pour un dollar américain, contre un taux officiel d'environ 367 pesos. C'est l'écart qui donne le vrai taux de change du pays. Le chiffre officiel est une fiction.
- 19 novembre 2023. Milei remporte le second tour avec 56 % face à Massa, l'homme qui dirigeait l'économie à l'origine de cette inflation. Le vote est, entre autres choses, un verdict sur le statu quo. La trajectoire de long terme de l'Argentine, passée de l'un des dix pays les plus riches du monde en 1913 à une économie à revenu intermédiaire coutumière du défaut de paiement en 2000, est la vraie toile de fond de ce vote.
- 10 décembre 2023. Investiture. Le discours de Milei forge la formule qui cadre tout le programme, « no hay plata » (il n'y a pas d'argent), et annonce le choc budgétaire avant qu'une seule mesure ne soit dévoilée. (La scène de la tronçonneuse et du tableau blanc, « afuera ! », où il rayait un ministère après l'autre, relevait du théâtre de campagne : elle vient d'une émission de télévision de septembre 2023, pas de l'investiture.)
- 12 décembre 2023. Le ministre de l'Économie, Luis Caputo, annonce le programme : une dévaluation de 54 %, qui fait passer du jour au lendemain le taux officiel de 366 à 800 pesos pour un dollar, un décret d'urgence budgétaire et de fortes coupes dans les subventions. Le choc est à la fois budgétaire et monétaire.
- Décembre 2023. Le chiffre de 25,5 % d'inflation mensuelle tombe : la dévaluation se répercute directement sur les prix, exactement comme prévu. Les gros titres y lisent l'échec du programme dès le premier contact.
- Janvier–avril 2024. L'inflation mensuelle recule par paliers : 20,6 %, 13,2 %, 11,0 %, 8,8 %. Au premier trimestre, l'Argentine enregistre son premier excédent budgétaire trimestriel depuis 2008. Les salaires réels chutent fortement, et le taux de pauvreté mesuré dépasse 50 % avant de refluer.
- Mi-2024. L'inflation mensuelle tombe à un chiffre. L'activité se contracte, puis commence à se redresser, et le secteur informel absorbe une grande partie de la douleur. L'explosion sociale annoncée n'a pas lieu.
- Fin 2024 / début 2025. L'inflation mensuelle oscille autour de 2 %. Les contrôles des capitaux connus sous le nom de cepo sont levés par étapes, les réserves de la banque centrale se reconstituent, et le risque pays passe d'environ 2 000 points de base à près de 600. Le lecteur qui a vu l'hyperinflation vénézuélienne s'éterniser pendant une décennie est en droit de demander pourquoi il n'en est pas allé de même en Argentine.

« La thérapie de choc de M. Milei risque de provoquer un rejet qui pourrait couler sa présidence en quelques mois. Les Argentins ont renversé des gouvernements pour moins que cela : une austérité aussi sévère, imposée aussi vite, survit rarement à l'épreuve de la rue. »
— appréciation représentative de la grande presse, décembre 2023–mars 2024 (typique des commentaires du Financial Times, de l'Economist et de Foreign Affairs)
« La tronçonneuse va détruire l'Argentine »
La prédiction assurée de la grande presse en décembre 2023 : une thérapie de choc aussi sévère déclencherait une explosion sociale et ferait s'effondrer le programme en quelques mois. Elle mérite d'être prise au sérieux, car l'austérité échoue souvent de cette façon. Alors pourquoi pas ici ?
Ce qui s'est passé, avant toute théorie
La tronçonneuse était bien réelle. Le programme ne s'est pas effondré, l'inflation a baissé plus vite que ne le prévoyait le consensus, et l'activité a touché le fond avant de repartir. La grande presse avait prédit le contraire, et cette prédiction était raisonnable au vu des précédents. Pourquoi le programme ne s'est pas effondré, c'est le travail des étapes 2 et 3, et la réponse exige un appareil qui attendait sur l'étagère depuis le début, dans le bilan de l'institution même que Milei promettait d'abolir.
La tronçonneuse a fait l'actualité. Ce qui rendait l'autre voie intenable, c'était une banque centrale déjà cassée, d'une manière qu'on ne voit qu'avec un appareil précis.
Le cas vu par un banquier central
« L'Argentine dépense plus qu'elle ne gagne depuis plus d'une décennie. La banque centrale a payé cela par la création monétaire. Il n'y a pas d'autre issue que d'arrêter. »
— d'après Luis Caputo, ministre de l'Économie, annonce du programme, 12 décembre 2023
Caputo n'était pas un révolutionnaire. Il avait été le ministre des Finances de Macri en 2018, l'année où l'Argentine s'est tournée vers le FMI pour le plus gros programme de son histoire, et il avait vu de près la crise de change de 2018 et le défaut souverain de 2020. Le diagnostic qu'il a annoncé en décembre 2023 était celui que les banquiers centraux argentins et les techniciens du FMI posaient depuis des années. Le programme du FMI de 2018 et le défaut de 2020 qui encadrent cette trajectoire se trouvent dans Histoire économique, chapitre 19 (La crise de 2008 et ses suites), qui traite des politiques des pays émergents après 2008.
Pour voir ce que voyait Caputo, partons de la seule identité que tout banquier central a en tête : d'où vient l'argent qui couvre un déficit. (La mécanique de mesure sous-jacente, c'est-à-dire la façon dont on compte réellement l'inflation, les valeurs réelles et nominales et la balance des paiements, se trouve dans Économie, ch. 7 §7.2.)
Un gouvernement qui dépense $G$ et prélève des impôts $T$ doit financer l'écart $G - T$ soit en émettant de la dette nouvelle, soit en créant de la monnaie nouvelle :
$$G_t - T_t = \Delta B_t + \Delta M_t$$Quand le terme obligataire $\Delta B_t$ est fermé, parce que les marchés ne prêtent plus ou que la demande intérieure pour les titres de la banque centrale est épuisée, le résidu retombe entièrement sur $\Delta M_t$. Une création monétaire qui dépasse la demande de monnaie, c'est de l'inflation.
Un gouvernement peut payer un déficit de deux façons : l'emprunter ou l'imprimer. Quand plus personne ne veut prêter, et l'Argentine n'avait plus de prêteurs, ni étrangers ni nationaux, la seule porte qui reste est la planche à billets. Faites passer par cette porte plus de monnaie que les gens ne veulent en détenir, et la monnaie en trop perd de sa valeur. Cette perte de valeur, c'est l'inflation.
La dominance budgétaire. La situation où la banque centrale est forcée d'imprimer parce que le versant budgétaire ne lui a pas laissé le choix porte un nom, la dominance budgétaire, et a un énoncé canonique : « l'arithmétique monétariste déplaisante » de Sargent et Wallace (1981). Leur argument : une banque centrale ne peut pas contrôler durablement l'inflation si l'autorité budgétaire accumule des déficits qu'elle ne financera pas. Une politique monétaire restrictive aujourd'hui, sans correction budgétaire, ne fait que reporter la création monétaire à demain, parfois à un prix plus élevé. Le socle formel, la contrainte budgétaire du gouvernement et ses limites ricardiennes, se trouve dans Économie, ch. 16 §16.3. La filiation intellectuelle, qui part de Sargent et Wallace, auteurs du diagnostic de l'arithmétique déplaisante, et descend à travers la contre-révolution des anticipations rationnelles, se suit dans la vue monétaire de la frise chronologique de l'histoire de la pensée économique.
La particularité argentine : la dette propre de la banque centrale. Le mécanisme argentin comportait une subtilité qui en fait le cas d'école. Pour éponger les pesos qu'elle ne cessait d'imprimer, la banque centrale (BCRA) vendait des titres en pesos à court terme, les LEBAC, puis les LELIQ, puis des pases au jour le jour, en versant des intérêts aux banques pour qu'elles placent leur argent au lieu de le dépenser. Mais ces intérêts sont eux-mêmes de la monnaie nouvelle. La BCRA empruntait des pesos pour éponger des pesos, puis imprimait davantage de pesos pour payer les intérêts de cet emprunt : un déficit quasi budgétaire qui grossissait dans le bilan même de la banque centrale, distinct de celui du Trésor. Fin 2023, ce stock de dette rémunérée de la banque centrale atteignait environ 12 % du PIB, à des taux d'intérêt en pesos supérieurs à 100 %. La planche à billets avait été installée à l'intérieur de la banque centrale et rebaptisée politique monétaire.

Le dollar « blue » comme capteur. L'Argentine faisait coexister plusieurs taux de change : le taux officiel, les taux financiers MEP et CCL, et le taux « blue » du marché noir. Le cepo cambiario, le contrôle des capitaux, les maintenait séparés. L'écart entre le taux « blue » et le taux officiel est le signal, repérable avec l'appareil, que la demande de monnaie s'effondre : quand les gens sont prêts à payer près de trois fois le prix officiel pour sortir du peso, l'ancrage officiel a disparu.

« La vraie bombe n'a jamais été le seul déficit budgétaire. C'était la montagne de dette rémunérée de la banque centrale, LELIQ et pases, dont les intérêts étaient devenus un second déficit, caché, qu'on ne pouvait payer qu'en imprimant. »
— dans la filiation de Sturzenegger et Werning, sur le déficit quasi budgétaire de la BCRA
« Les LEBAC étaient la bombe »
Le diagnostic qui désignait le bilan même de la banque centrale comme le moteur immédiat de l'inflation. Il était sur la table de deux ministres des Finances avant qu'il devienne politiquement possible d'agir en conséquence.
La « dominance budgétaire » est-elle le bon diagnostic ?
« Les racines de la forte inflation argentine sont budgétaires. Des déficits persistants, financés par la banque centrale, en sont la cause immédiate. Une désinflation durable exige un assainissement budgétaire, pas seulement une politique monétaire plus restrictive. »
— d'après le cadrage du FMI dans ses rapports sur l'Argentine au titre de l'article IV et ses revues de programme, 2024
C'est la position du courant dominant, et les données plaident pour elle. La lecture du FMI, partagée par Caputo, par la plupart des économistes universitaires argentins et par le large consensus des banques centrales, veut que l'inflation ait relevé de la dominance budgétaire au sens de Sargent et Wallace : une autorité budgétaire accumulait des déficits qu'elle ne pouvait pas financer et contraignait ainsi à la création monétaire. L'implication s'est vérifiée. Stabilisez les comptes publics et l'inflation baisse, parce que vous avez supprimé ce qui forçait à imprimer. Le premier excédent budgétaire en 16 ans est arrivé au trimestre même où la désinflation a commencé, exactement comme le prévoit le cadre de la dominance budgétaire.
« Le problème n'a jamais été simplement budgétaire. C'était une mauvaise gestion monétaire aggravée par un régime de change qui étranglait l'économie productive, et l'inflation tenait autant au conflit de répartition et aux distorsions du contrôle des capitaux qu'au déficit. »
— synthèse d'une lecture hétérodoxe argentine, celle de l'époque Kicillof
La lecture hétérodoxe, associée à la tradition de politique économique de l'époque Kicillof, soutient que le cadre de la dominance budgétaire est trop étroit : l'inflation argentine est aussi une lutte distributive autour des prix relatifs, et le régime des changes multiples, doublé du contrôle des capitaux, servait d'outil défensif face à un système financier mondial hostile. Le conflit sur les prix relatifs et l'indexation inertielle sont des traits réels de l'inflation argentine, qu'une explication propre par la seule planche à billets sous-estime. Mais la thèse porteuse, selon laquelle le déficit n'était pas la contrainte active, se heurte au bilan consolidé. Le déficit quasi budgétaire des comptes de la BCRA était lui-même un flux budgétaire, et l'appeler « mauvaise gestion monétaire » renomme le mécanisme sans le changer. Une fois le déficit comblé, l'inflation a baissé, conflit distributif compris. Sur ce cas, le désaccord est en grande partie sémantique.
Où cela nous mène
Le diagnostic est la dominance budgétaire. Le déficit quasi budgétaire de la BCRA en était le mécanisme immédiat, le régime des changes multiples servait à gérer les symptômes, et le taux « blue » était la lecture du capteur qui signalait que l'appareil monétaire était déjà cassé. Le programme de Caputo de décembre 2023 était le diagnostic resté sur la table de deux ministres des Finances avant qu'il devienne politiquement possible d'agir en conséquence. Pour la question plus large de ce qu'une banque centrale peut et ne peut pas faire face à une autorité budgétaire qui refuse de coopérer, la Grande Question complémentaire sur la capacité des banques centrales à contrôler l'économie traite du pouvoir des banques centrales dans l'abstrait.
Mais ce n'est là que la première pièce de l'appareil. Le diagnostic de Sargent et Wallace dit que la situation n'est pas soutenable. Il ne dit pas comment la corriger de façon crédible, ni si la dollarisation est la correction décisive ou si la discipline budgétaire suffit. Pour cela, il nous faut l'appareil complet, et il faut se demander pourquoi Calvo, un économiste formé en Argentine, a passé quarante ans à le construire.
Le type d'appareil qu'impose le cas
« Les inflations se maintiennent tant que la politique budgétaire est insoutenable, et elles cessent quand la politique budgétaire change de façon crédible. »
— d'après Thomas Sargent, The Ends of Four Big Inflations, 1982
L'étude de Sargent de 1982 sur les hyperinflations européennes des années 1920 est l'article fondateur de l'appareil qui éclaire l'Argentine de 2023. Son constat : les grandes inflations n'ont pas pris fin progressivement, au rythme du ralentissement de la croissance monétaire. Elles se sont arrêtées, presque du jour au lendemain, quand le régime budgétaire a changé de façon visible et crédible. Dans cette lecture, la tronçonneuse est le dispositif d'engagement visible, et l'appareil qui suit est la classe de théories qui dit quand un tel dispositif fonctionne et ce qu'il coûte.
Construit à partir de ce cas, l'appareil compte quatre pièces. Chacune dit quelque chose de précis sur le plan budgétaire de Caputo et sur la promesse de dollarisation de Milei.
1. Sargent-Wallace, dans sa version complète. La trajectoire de dominance budgétaire n'a que deux états finaux stables. Soit le gouvernement opère une correction budgétaire crédible, qui réancre les anticipations et fait remonter la demande de monnaie, et c'est l'issue décrite par Sargent en 1982, soit la monnaie sombre dans l'hyperinflation, qui remet le système à zéro en détruisant la valeur réelle du stock nominal. Ce qui décide de l'état final atteint, ce n'est pas la taille du déficit mais la crédibilité de l'engagement à le corriger.
Écrivons la condition de solvabilité du gouvernement comme une identité en valeur actuelle : la valeur réelle de la dette en circulation doit être égale à la valeur actuelle des excédents primaires futurs,
$$\frac{B_t}{P_t} = \sum_{s=0}^{\infty} \beta^s\, E_t\!\left[\text{surplus}_{t+s}\right]$$où $B_t$ est la dette nominale, $P_t$ le niveau des prix et $\beta$ le facteur d'actualisation. Lue de gauche à droite, à trajectoire d'excédents donnée, elle détermine la dette soutenable. Lue de droite à gauche, à dette donnée, la même équation dit que le niveau des prix doit s'ajuster pour qu'elle soit vérifiée, et c'est là que commence la pièce suivante de l'appareil.
La dette d'un gouvernement ne vaut que ce qu'il peut promettre, de façon crédible, de rembourser sur ses excédents futurs. Promettez assez, de façon convaincante, et la dette garde sa valeur : l'inflation s'arrête. Ne le promettez pas, ou promettez-le sans être cru, et quelque chose doit céder : le niveau des prix monte jusqu'à ce que la dette réelle se réduise à ce que les excédents peuvent effectivement couvrir.
2. La TFNP, l'interprétation rivale. La théorie fiscale du niveau des prix, celle de Cochrane, Leeper et Sims, lit cette même équation de valeur actuelle comme une théorie du niveau des prix lui-même : quand les excédents attendus ne couvrent pas la dette réelle, le niveau des prix monte pour rétablir l'identité, et il peut le faire sans aucune croissance monétaire concomitante, sous le seul effet d'un changement des anticipations budgétaires. Voyez les obligations d'État comme des actions de l'« entreprise » budgétaire, réévaluées quand le marché révise son jugement sur les excédents futurs. La TFNP rend bien compte de l'épisode d'inflation mondiale de 2021–2022. Sur la trajectoire descendante de l'Argentine en 2024, en revanche, elle apporte peu de chose en propre : à excédent crédible donné, la TFNP et Sargent-Wallace prédisent la même désinflation, si bien que cette mécanique plus lourde ne change pas le verdict ici. Le traitement complet se trouve dans Économie, ch. 16 §16.5. La filiation du renouveau de la TFNP, par Cochrane et Sims, se suit à l'extrémité moderne de la filiation de la théorie monétaire dans la frise chronologique de l'histoire de la pensée économique.
3. La dollarisation comme transfert de crédibilité, selon Calvo. Guillermo Calvo, l'économiste formé en Argentine qui a consacré sa carrière à cette question précise, a construit l'appareil du transfert de crédibilité. Quand un dispositif d'engagement national (une règle budgétaire, une loi sur l'indépendance de la banque centrale) n'est pas crédible parce que le contexte institutionnel ne peut pas le faire respecter, un dispositif externe comme la dollarisation, une caisse d'émission ou une parité fixe rigide peut importer de la crédibilité d'une juridiction plus disciplinée. Le prix est élevé : l'engagement externe ferme la porte à la politique monétaire nationale. Pas de prêteur en dernier ressort, pas de réponse contracyclique, pas de taux de change pour absorber un choc de termes de l'échange. Tout le pari est que la crédibilité gagnée l'emporte sur la flexibilité perdue. C'est le cœur formel de l'argument en faveur de la dollarisation, et il s'inscrit dans la taxinomie des régimes de change exposée dans Économie, ch. 17 §17.3 : change fixe, change flottant, dollarisation et caisse d'émission, plus le triangle d'incompatibilité.
4. Le seuil de Hanke. Steve Hanke définit précisément l'hyperinflation : un taux d'inflation mensuel d'au moins 50 % maintenu pendant au moins 30 jours. Le chiffre argentin de décembre 2023, 25,5 % sur un mois, s'est approché de ce seuil sans le franchir. Le seuil compte parce que Hanke est aujourd'hui le partisan le plus visible d'une dollarisation de l'Argentine, et situer sa thèse sur l'appareil est ce qui permet d'en débattre. L'hyperinflation de Weimar en 1923, épisode canonique de dominance budgétaire où le seuil a été franchi de façon catastrophique, se trouve dans Histoire économique, chapitre 12 (Guerre, hyperinflation et effondrement de l'étalon-or).
Lisons maintenant le cas à la lumière de l'appareil. Le plan de Caputo, qui met l'excédent budgétaire en premier, normalise les taux et lève progressivement le cepo, comble l'écart de dominance budgétaire sans dispositif d'engagement externe : il parie qu'une correction budgétaire nationale crédible suffit. La promesse de dollarisation de Milei ajouterait le dispositif externe par-dessus, en sacrifiant la flexibilité monétaire à un surcroît d'engagement. L'appareil ne dit pas quel pari est le bon. Il dit exactement ce qu'est chacun d'eux.
« L'Argentine a essayé toutes les variantes de règle monétaire nationale depuis soixante-dix ans, et les a toutes enfreintes. La seule discipline qui ait jamais tenu est celle qu'un pays ne peut pas abroger par un vote : la dollarisation. Abolissez le peso et vous abolissez la planche à billets. »
— argument de Hanke, de Cachanosky et du premier Milei en faveur de la dollarisation
« Seule la dollarisation verrouille la discipline »
La thèse selon laquelle soixante-dix ans de promesses budgétaires trahies prouvent qu'aucune règle interne ne pourra jamais être crédible : seul tiendra un ancrage externe, qu'aucun futur gouvernement ne pourra abandonner en douce.
Ancrage externe ou règle budgétaire crédible ?
« Un pays qui a manqué à sa propre discipline autant de fois que l'Argentine ne peut pas promettre de façon crédible de bien se conduire. Il peut seulement supprimer, de façon crédible, sa propre capacité à mal se conduire. La dollarisation est cette suppression. »
— d'après Steve Hanke, commentaires sur la dollarisation, 2023–2024
La position de Hanke hérite directement de l'appareil de Calvo : là où l'engagement national est structurellement impossible à faire respecter, la crédibilité doit venir de l'extérieur. Il soutient que le bilan de soixante-dix ans renseigne sur les institutions elles-mêmes : l'économie politique qui a rompu toutes les règles précédentes rompra la suivante, si bien que la seule correction durable est celle que les futurs gouvernements ne peuvent pas atteindre. Dans sa version la plus solide, la thèse favorable à la dollarisation dit que les institutions argentines ne peuvent pas tenir une règle interne, et qu'une règle externe est la seule qui survive à un cycle politique.
« Une fois les comptes publics assainis de façon crédible, la dollarisation ajoute de la rigidité sans ajouter de solvabilité. Vous renoncez au prêteur en dernier ressort et à la capacité de réagir aux chocs, et vous obtenez en échange un engagement que vous auriez pu prendre avec un peso. »
— d'après Iván Werning, entretiens et écrits sur la stabilisation argentine, 2024
La position de Werning, partagée par la plupart des chercheurs du FMI et par la plupart des universitaires argentins non militants, est que le problème de crédibilité peut se résoudre du côté budgétaire, et que la dollarisation prend le symptôme pour le remède. Si la contrainte active est le déficit, corrigez le déficit : un excédent budgétaire crédible réancre les anticipations, que la monnaie soit le peso ou le dollar. Ce que la dollarisation ajoute, c'est de la rigidité précisément là où la structure des chocs argentins, faite de variations des prix des matières premières et d'arrêts brutaux des entrées de capitaux, exige de la flexibilité. Dans sa version la plus solide, cette position affirme que la correction institutionnelle et le régime monétaire sont séparables, et qu'il faut réparer l'institution plutôt qu'amputer la boîte à outils de la politique économique. Le débat sur l'ancrage nominal de la monnaie rejoint ici la question plus large de ce qu'est la monnaie, au juste.
Où cela nous mène
Sargent-Wallace vous dit que l'Argentine était en dominance budgétaire. Le plan de Caputo est la voie de la seule discipline budgétaire, la dollarisation celle de l'engagement externe. Ce sont deux réponses cohérentes à la question que pose l'appareil, et l'appareil refuse de trancher entre elles dans l'abstrait : le choix dépend de ce que vous pensez de la capacité du contexte institutionnel argentin à tenir une règle budgétaire sans ancrage externe. Laquelle des deux voies est en outre nécessaire, c'est la question que reprend l'étape 4.
La forme abstraite de ce débat, qui consiste à savoir si l'inflation est fondamentalement un phénomène monétaire ou budgétaire, est traitée de front dans le recadrage complémentaire L'inflation est-elle monétaire ou budgétaire ?, et le substrat de régimes plus large qui sous-tend l'appareil, c'est-à-dire la façon dont la monnaie, et la théorie de qui contrôle sa valeur, ont changé d'une époque à l'autre, se suit dans La monnaie : théorie et régime à travers les époques.
L'appareil dit que les deux voies peuvent fonctionner. Les données disent, jusqu'ici, que c'est le plan de Caputo qui a fait le travail. Le pari qui reste est de savoir si l'excédent budgétaire survivra au prochain cycle politique, et c'est une question à laquelle l'appareil seul ne peut pas répondre.
Ce que l'appareil explique, ce qu'il n'explique pas, ce qu'il faut surveiller
« Pour la première fois en seize ans, l'État argentin a dépensé moins qu'il n'a encaissé. Le plus dur du programme est fait. »
— d'après Luis Caputo, sur l'excédent budgétaire du premier trimestre 2024 (un succès salué dans la revue du programme par le FMI en avril 2024)
En avril 2024, l'Argentine a dégagé un excédent budgétaire pour la première fois en 16 ans. Le plan de Caputo avait rempli la condition préalable première que l'appareil jugeait nécessaire. La promesse de dollarisation de Milei, la réforme sur laquelle toute la campagne s'était bâtie, n'avait pas été tenue. Et la désinflation s'est poursuivie malgré tout. Cet écart entre ce qui a été promis et ce qui a fait le travail, ce sont les données que l'appareil doit maintenant lire.
L'appareil disait que la crédibilité décide de l'état final. Les comparaisons historiques disent d'où la crédibilité est venue, et pour l'essentiel, elle n'est pas venue de la dollarisation.
Le Brésil, 1994. Le plan Real a mis fin à plus de trente ans de forte inflation brésilienne sans la moindre dollarisation. Il a fonctionné pour deux raisons. L'engagement budgétaire était crédible : l'élément constitutionnel du plan était le Fonds social d'urgence de 1994, un amendement qui libérait une part des recettes fédérales pour l'effort de stabilisation. Et le mécanisme transitoire de l'URV, une unité de compte indexée, a réancré les anticipations sans aucune monnaie étrangère. La loi de responsabilité budgétaire du Brésil, qui a enfermé les dépenses de l'Union, des États et des municipalités dans des règles strictes, a suivi en 2000. C'est la principale preuve par l'exemple de la voie strictement budgétaire : une grande économie latino-américaine aux institutions fragiles, stabilisée durablement par la seule crédibilité. Les crises de la dette latino-américaines des années 1980, qui ont préparé le terrain lors de la précédente vague de stabilisations du FMI sans dollarisation, se trouvent dans Histoire économique, chapitre 16 (La stagflation et le tournant néolibéral).
Le Mexique, 1995. La crise tequila a déclenché une stabilisation budgétaire, un ajustement du change et un plan d'aide du FMI, et la reprise a été rapide et durable, là encore sans dollarisation. Le Mexique est la démonstration la plus forte qu'un peso flottant, joint à un engagement budgétaire crédible, fait mieux que l'alternative dollarisée plausible, même à travers un choc violent. C'est la flexibilité préservée par le taux flottant qui a permis au Mexique d'absorber le choc et de se redresser.
La convertibilité argentine elle-même, 1991–2001, le contre-exemple. Le précédent dispositif d'engagement externe de l'Argentine arrimait le peso au dollar à parité. Il a fonctionné pendant une décennie, puis s'est effondré de façon catastrophique quand l'engagement budgétaire a cédé à la fin des années 1990, emportant avec lui le système bancaire et une présidence. La leçon va contre la version simple de la thèse de la dollarisation : l'engagement externe ne remplace pas la discipline budgétaire. Quand la discipline budgétaire cède, l'engagement externe cède avec elle, et plus brutalement, parce qu'il ne reste plus de taux de change pour encaisser le choc. La question que soulève la dollarisation est donc de savoir si elle est un complément utile, une assurance qui paie dans le scénario précis où un futur gouvernement romprait sinon une règle budgétaire. Le cadrage par le dispositif d'engagement dans lequel s'inscrit cette question se trouve dans Économie, ch. 18 §18.2.

L'Équateur en 2000 et le Salvador en 2001, peu informatifs. Tous deux ont dollarisé après une crise et fonctionnent ainsi depuis environ vingt-cinq ans, mais aucun n'est structurellement assez proche de l'Argentine de 2024 pour trancher le cas : l'Équateur avait le pétrole, le Salvador les envois de fonds de ses émigrés, et tous deux avaient des contextes budgétaires plus petits et moins politisés. Les données sur la dollarisation comme réforme additionnelle sont minces.

Le plan de Caputo, à la mi-2025 : une inflation mensuelle proche de 2 %, le premier excédent budgétaire en 16 ans maintenu, un risque pays ramené d'environ 2 000 points de base à 600, la levée progressive du contrôle des capitaux du cepo et des réserves de la banque centrale en voie de reconstitution. Le pari « pas de dollarisation pour l'instant » a jusqu'ici été confirmé par les données : la voie strictement budgétaire a fait le travail. Mais le pari porte sur la durée : l'excédent budgétaire survivra-t-il au prochain cycle politique, les élections générales prévues vers 2027 ? S'il y survit, le plan de Caputo donne raison à Werning. S'il n'y survit pas, l'argument de Hanke, selon lequel seul un ancrage externe survit à un cycle politique, obtient exactement la preuve qu'il attendait.

« Le débat est clos. Milei l'a fait : excédent, désinflation, reconstitution des réserves. Et il l'a fait sans dollariser. Il n'y a plus rien à réformer, et la seule tâche, désormais, est de ne pas défaire ce qui a été fait. »
— commentaire favorable à Milei, mi-2025
« L'Argentine a déjà gagné »
Le tour d'honneur de la mi-2025 : ça a marché, les données le prouvent, aucune réforme supplémentaire n'est nécessaire. À moitié juste, d'une manière qui compte, et prématuré, d'une manière que l'appareil peut nommer avec précision.
Le travail est-il fait, ou vient-il seulement de commencer ?
« L'ancrage budgétaire est le véritable ancrage. Nous l'avons. La dollarisation ajouterait désormais du coût et de la rigidité sans rien apporter que l'excédent n'apporte déjà. »
— d'après Iván Werning, sur les raisons pour lesquelles la discipline budgétaire suffit, 2024–2025
Werning soutient que les faits ont déjà répondu à la question en pratique : l'excédent a réancré les anticipations, la désinflation a suivi, et la dollarisation achèterait désormais un engagement que l'Argentine a déjà montré qu'elle pouvait prendre, au prix des instruments de prêteur en dernier ressort et d'absorption des chocs dont elle aura besoin la prochaine fois que les prix du soja s'effondreront. Dans sa version la plus solide, cette position affirme que l'excédent budgétaire crédible a fait tout ce qu'un ancrage externe aurait fait, sans la rigidité, et que la charge de la preuve incombe désormais aux partisans de la dollarisation, à qui il revient de montrer quelle assurance supplémentaire vaut son prix.
« Un excédent qu'on peut abroger par un vote n'est pas une contrainte. La question n'a jamais été de savoir si Milei pouvait dégager un excédent, mais si l'on pouvait empêcher le gouvernement suivant de le dépenser. Seul un ancrage externe le permet. »
— d'après Steve Hanke, sur l'étape d'engagement manquante, 2024–2025
Hanke concède l'excédent et insiste sur la durée. Une règle budgétaire qui dépend de la bonne volonté persistante du parti au pouvoir est exactement le type d'engagement interne que l'Argentine a déjà rompu. Le cycle de 2027 est le premier vrai test, et tout l'intérêt d'un ancrage externe est de faire survivre la règle à un gouvernement qui l'abandonnerait sinon. Dans sa version la plus forte, cette position affirme que « ça a marché jusqu'ici » et « ça tiendra » sont deux propositions différentes, et que le bilan de la discipline sur les soixante-dix dernières années montre que la seconde exige plus qu'une promesse. Les deux hommes ne se disputent pas vraiment sur les données. Ils se disputent sur la capacité des institutions argentines à tenir une règle qu'elles se sont elles-mêmes imposée, une question de cadre qui porte sur les dispositifs d'engagement.
La réponse honnête
Trois affirmations, qui n'ont pas toutes la même forme. Le diagnostic est tranché : l'Argentine de 2023 était en dominance budgétaire au sens de Sargent et Wallace, avec le déficit quasi budgétaire de la BCRA pour mécanisme immédiat. La stabilisation fonctionne : le plan de Caputo, qui met l'excédent budgétaire en premier, relève pour l'essentiel de l'orthodoxie dominante du FMI, et à la mi-2025, il a obtenu un succès mesurable sans dollarisation. Sur ces deux points, le verdict du courant dominant fait consensus.
Savoir si la dollarisation est l'étape supplémentaire qui s'impose est contesté, et contesté au niveau du cadre. Werning et Hanke sont en désaccord sur une question préalable : un dispositif d'engagement externe est-il par nature plus crédible qu'une règle budgétaire interne dans un contexte institutionnel comme celui de l'Argentine ? Le poids du courant dominant penche du côté de Werning, puisque la discipline budgétaire s'est révélée suffisante jusqu'ici et que le coût de la dollarisation en flexibilité est réel, mais le clivage reste ouvert.
Ce qui le tranchera est un paramètre unique et réfutable : l'excédent budgétaire obtenu après 2024 survivra-t-il à un cycle politique ? Si la discipline tient à travers les élections de 2027 et un changement de gouvernement, la dollarisation était une assurance inutile et Werning avait raison. Sinon, la dollarisation était depuis le début le dispositif d'engagement manquant, et Hanke avait raison. L'appareil ne peut pas répondre à cette question, seules les prochaines années le peuvent. Le débat de politique économique plus profond sur la dollarisation elle-même, qui prend l'appareil pour acquis et discute le choix en ses propres termes, relève de sa propre Grande Question, La dollarisation est-elle une bonne politique économique ?, tandis que la dimension du pouvoir des banques centrales est suivie par la Grande Question complémentaire sur la capacité des banques centrales à contrôler l'économie.
Le cas voisin qui a tourné dans l'autre sens, une hyperinflation qui s'est éternisée au lieu de se résorber, est traité dans la Grande Question Le Venezuela s'est effondré. Pourquoi ? Le type d'appareil y diverge nettement. L'Argentine de 2023 relève de la dominance budgétaire dans une économie qui fonctionne encore, tandis que le Venezuela connaît un effondrement sur plusieurs axes à la fois : distorsion des prix, sanctions, dépendance au pétrole, captation de rentes. Seul le seuil d'hyperinflation de Hanke est commun aux deux cas.
Où cela nous mène
- Le cas vu par la presse. Une année à 211 % d'inflation, une campagne à la tronçonneuse, une dévaluation de 54 % et une désinflation arrivée plus vite que ne le prévoyait le consensus : le programme a survécu au choc dont la grande presse pariait qu'il ne se relèverait pas.
- Le diagnostic des banquiers centraux. La dominance budgétaire : un déficit que le gouvernement ne pouvait pas financer, couvert par le bilan même de la banque centrale, avec l'encours de LELIQ pour moteur immédiat et l'écart du dollar « blue » pour capteur.
- L'appareil qu'exigeait le cas. L'arithmétique déplaisante de Sargent et Wallace, la TFNP comme lecture rivale, la dollarisation comme transfert de crédibilité selon Calvo et le seuil de Hanke : le type d'appareil qui transforme « libertarien à la tronçonneuse » en une question précise sur les dispositifs d'engagement.
- Le pari qui reste ouvert. La discipline budgétaire a fait le travail sans dollarisation. Savoir si elle survivra à un cycle politique est le seul paramètre qui dira si l'ancrage externe a jamais été nécessaire.
Le cas a imposé un appareil que cachait l'imagerie de la tronçonneuse. Lue naïvement, l'Argentine de 2023, c'est un libertarien qui applique une thérapie de choc. Lue à travers l'appareil, c'est un épisode de dominance budgétaire digne d'un manuel, résolu par une correction budgétaire crédible : l'issue décrite par Sargent en 1982, où les inflations s'arrêtent quand le régime budgétaire change de façon visible et crédible. La tronçonneuse était le dispositif d'engagement, l'excédent était la substance, et la désinflation était la prédiction centrale de l'appareil qui se réalisait.
Ce que l'appareil ne peut pas clore, c'est le pari. Le paramètre décisif est concret et daté : l'excédent budgétaire obtenu après 2024 survivra-t-il au prochain cycle politique, vers 2027 ? C'est une affirmation réfutable, assortie d'une échéance, et c'est le plus qu'un appareil ait le droit de promettre sur un cas qui se dénoue encore dans l'actualité.