Hayek contre Keynes : quel cadre les années 1930 ont-elles validé ?
Deux des plus grands économistes du siècle ont regardé la même catastrophe et y ont vu des choses opposées. L'un y a vu une demande défaillante qu'il fallait combler. L'autre, une purge nécessaire qu'il fallait endurer. La décennie a désigné un vainqueur, et ce n'est pas celui que l'un ou l'autre aurait prédit.
Voir la filiation en graphe des écolesLe duel
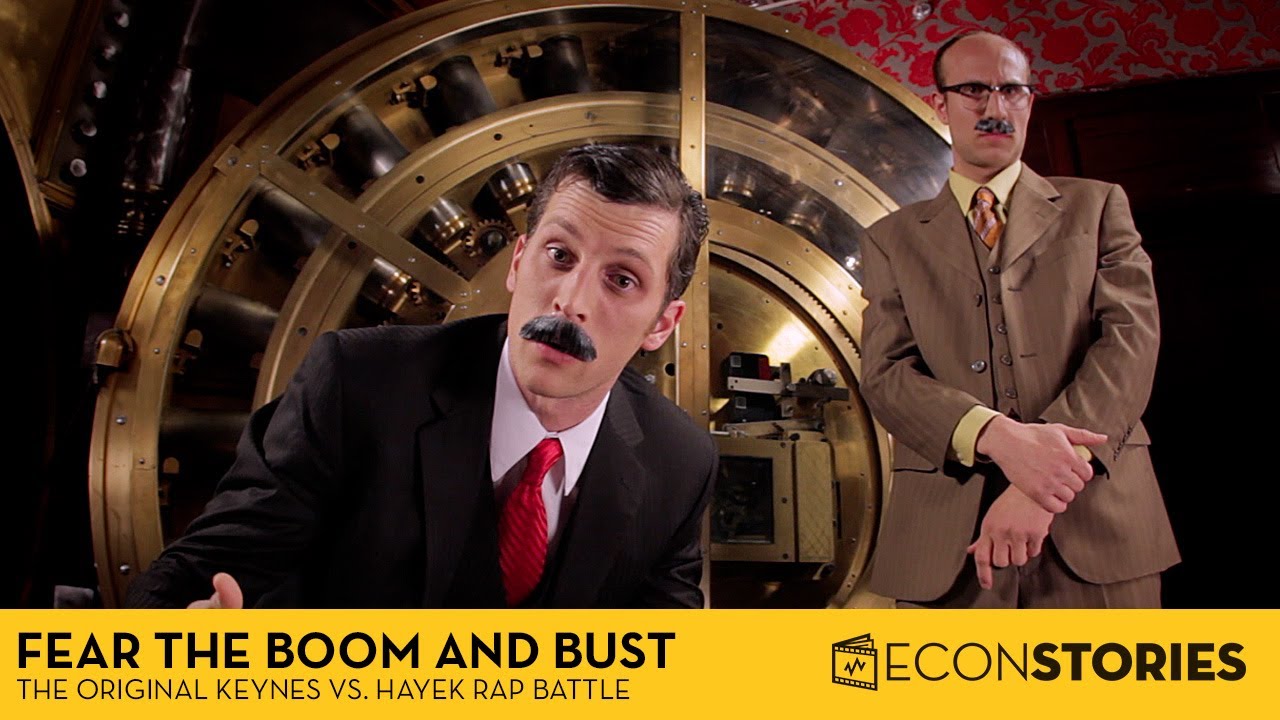
« Le livre, tel qu'il est, me paraît l'un des plus effroyables embrouillaminis que j'aie jamais lus, où l'on trouve à peine une proposition solide à partir de la page 45… C'est un exemple extraordinaire de la façon dont un logicien impitoyable, parti d'une erreur, peut finir à l'asile. »
— J. M. Keynes, compte rendu de Prix et production de Hayek, Economica, 1931
En 1931, deux économistes ont entrepris de se démolir mutuellement par écrit, et ils le pensaient. Le clip de rap ci-dessus, près de neuf millions de vues, met en scène ce combat, qui a survécu jusqu'à devenir un mème. Ce sur quoi les deux hommes s'opposaient était bien réel : ce qu'est une économie, et ce qu'est une dépression. Ils ne parvenaient même pas à s'accorder sur ce qu'ils avaient sous les yeux.
Commençons par ce que les deux hommes devaient expliquer, parce que c'est la seule chose sur laquelle ils s'accordaient : l'ampleur du naufrage. Entre 1929 et 1933, la production industrielle américaine a chuté de près de moitié, un quart de la population active était sans emploi et le stock de monnaie s'est contracté d'un tiers. Deux théories complètes allaient proposer des explications opposées de la raison de cet effondrement et des prescriptions opposées sur ce qu'il fallait faire.
Les deux cadres s'accompagnaient de deux institutions et de deux villes. Keynes, c'était Cambridge, l'establishment britannique, l'homme du sérail qui conseillait le Trésor. Hayek était viennois de formation et, dès 1931, à la London School of Economics, où Lionel Robbins l'avait fait venir précisément comme une arme contre Cambridge. C'était une guerre institutionnelle pour savoir quel cadre serait enseigné à la génération suivante d'économistes. La filiation keynésienne passe par Histoire de la pensée économique, chapitre 8 (la révolution keynésienne), et la filiation autrichienne qui a porté Hayek par le chapitre 6 (la tradition autrichienne). Vous pouvez voir toute l'opposition dessinée comme une carte des filiations, avec les deux grappes et l'arête qui les relie, dans la vue par écoles du graphe de la pensée économique (passez le filtre sur autrichienne pour voir l'autre pôle).
« Les agrégats de M. Keynes dissimulent les mécanismes de changement les plus fondamentaux. »
— F. A. Hayek, compte rendu du Treatise on Money de Keynes, Economica, 1931
Un vrai affrontement, ou deux hommes qui ne s'écoutaient pas ?
Selon une lecture, de meilleures données auraient tranché le débat. Selon l'autre, les deux cadres s'opposaient sur ce qu'est une économie, à un niveau qu'aucune donnée ne pouvait réconcilier. La phrase ci-dessus, où Hayek accuse les agrégats de Keynes de masquer le mécanisme, résume toute la querelle.
Deux visions du monde qui s'affrontent
« Le problème de savoir comment surmonter une crise une fois qu'elle s'est produite est, pour l'essentiel, celui de savoir comment opérer une redistribution des ressources… un problème que toute stimulation artificielle de la demande ne peut que différer. »
— La position hayékienne, tirée de Prix et production, 1931
Hayek arrive à Londres en insurgé. Son accusation est que le boom était le désastre, que le crédit bon marché des années 1920 avait déformé l'économie, et que la crise est l'économie qui retrouve douloureusement sa forme. Dépenser pour arrêter la crise revient, dans cette vue, à dépenser pour préserver la distorsion. Robbins lui apporte tout le poids institutionnel de la LSE pour briser l'emprise de Cambridge sur la question.
« Le Dr Hayek a eu une vision, et il a essayé de la mettre en mots. Mais c'est, je crois, un effroyable embrouillamini… l'un des plus effroyables embrouillaminis que j'aie jamais lus. »
— d'après J. M. Keynes, sur Prix et production de Hayek, 1931
Keynes, c'est l'establishment, et il répond au mépris par le mépris. Mais derrière les piques se trouve une accusation de fond : le cadre de Hayek, malgré toute son élégance sur la structure du capital, n'a aucune réponse au fait central de 1931, à savoir que des millions de travailleurs volontaires et d'usines à l'arrêt restaient inemployés pendant que Hayek prêchait la patience. Quand Piero Sraffa a pris le parti de Keynes dans l'Economic Journal en 1932, il a enfoncé le couteau technique : le « taux d'intérêt naturel » de Hayek, sur lequel reposait toute la théorie, n'avait même pas de valeur unique et bien définie dans une économie à plusieurs biens.
Où cela nous mène
C'était un véritable duel : deux théories complètes et opposées d'une même crise, défendues en temps réel par deux adversaires qui pensaient chacun que l'autre se trompait à la racine. Nous entendrons Keynes dans toute sa force, puis Hayek dans toute sa force, et seulement ensuite nous laisserons les faits des années 1930 trancher. Si vous voulez la même décennie découpée autrement, levier par levier, en demandant si tout cela était évitable, c'est le travail de « La Grande Dépression était-elle évitable ? ». Cette Grande Question-ci tient deux cadres côte à côte et regarde l'un d'eux coller aux données.
Commençons par le cadre qui a gagné. La réponse de Keynes à la crise est devenue le manuel d'utilisation de deux générations de politique économique. Pour comprendre pourquoi, il faut l'entendre comme il l'entendait, avant qu'elle ne devienne le diagramme IS-LM bien rangé : une thèse dérangeante selon laquelle l'économie pouvait rester en panne, alors que chacun se comportait rationnellement, indéfiniment.
Keynes dans toute sa force
« Nous avons des ennuis de magnéto. Nous nous sommes mis dans un gâchis colossal, en commettant une bévue dans la conduite d'une machine délicate dont nous ne comprenons pas le fonctionnement. Il en résulte que nos possibilités de richesse risquent de se perdre pendant un temps, peut-être pendant longtemps. »
— J. M. Keynes, « The Great Slump of 1930 », 1930
Des ennuis de magnéto : le moteur est en bon état, le carburant est dans le réservoir, mais une petite pièce défaillante empêche tout de tourner. Tout le cadre de Keynes tient dans cette métaphore. L'économie a encore sa capacité de produire, elle a perdu la coordination qui permet d'utiliser cette capacité. (« La Grande Dépression était-elle évitable ? » utilise la même phrase comme un levier parmi d'autres. Ici, elle porte toute la théorie keynésienne contre celle de Hayek.)
La réponse classique à une crise était qu'elle se guérirait d'elle-même : les salaires et les prix baissent, cela rend l'embauche et l'achat de nouveau attrayants, et l'économie revient au plein emploi. Le cadre de Keynes explique pourquoi ce ne fut pas le cas, pourquoi l'économie pouvait s'équilibrer à un niveau inférieur au plein emploi et y rester. Trois étapes construisent l'argument. Le paradoxe de l'épargne : quand tout le monde essaie d'épargner davantage en même temps, la dépense s'effondre, les revenus baissent, et l'économie finit par ne pas épargner davantage au total tout en produisant beaucoup moins. L'équilibre de sous-emploi : rien dans le mécanisme n'oblige à revenir au plein emploi, et l'économie peut se stabiliser avec des travailleurs et des usines inoccupés. Et la trappe à liquidité : au plancher, quand le taux d'intérêt est déjà proche de zéro, il est impossible de le baisser davantage, et le remède monétaire habituel arrive au bout de ses moyens. Il reste le multiplicateur et le soutien direct à la demande, l'État dépensant la demande que le secteur privé ne dépense pas.
La trappe à liquidité est le tranchant de l'argument. Dans le schéma IS-LM, la courbe LM devient horizontale dès que le taux d'intérêt atteint son plancher, en $r = 0$ :
$$r \geq 0 \quad\Longrightarrow\quad \text{LM horizontal at } r = 0$$Une expansion monétaire déplace LM vers la droite mais ne peut pas abaisser un taux déjà nul, si bien que la production ne bouge pas : la politique monétaire est impuissante. La politique budgétaire est à l'opposé. Déplacer IS vers la droite le long de la courbe LM horizontale accroît la production sans effet d'éviction, parce que le taux d'intérêt ne monte pas au point d'étouffer l'investissement privé. L'économie a besoin d'un taux réel que le plancher nominal ne peut pas fournir, et seul le soutien direct à la demande peut l'atteindre.
Imaginez que tous les habitants d'une ville décident, le même matin, de dépenser moins et d'épargner plus. Chaque ménage se montre prudent. Mais la dépense d'un ménage est le revenu d'un autre, si bien qu'à mesure que chacun réduit ses dépenses, le revenu de chacun baisse, des boutiques ferment, et la ville finit plus pauvre, sans avoir épargné davantage qu'avant, parce qu'il y a moins de revenu sur lequel épargner. Et la banque ne peut rien faire : elle a déjà ramené le taux d'intérêt à zéro, et personne ne veut emprunter, à aucun prix, pour agrandir une entreprise sans clients. Le seul acteur qui dépensera parce que tous les autres ne dépensent pas, c'est l'État.
Cet appareil, la croix keynésienne, le multiplicateur et la trappe à liquidité, est le foyer formel de l'argument de l'étape 2. Sa dérivation complète, avec le diagramme IS-LM interactif, se trouve dans les chapitres de macroéconomie. Jetez un œil ci-dessous à la mécanique du multiplicateur et à la géométrie de la trappe à liquidité. La filiation, c'est-à-dire l'arc qui mène du Treatise à la Théorie générale, le Cambridge Circus qui a façonné le livre à coups de marteau et la mise en forme IS-LM de Hicks qui l'a fait entrer dans le courant dominant d'après-guerre, se trouve dans Histoire de la pensée économique, chapitre 8 §8.2 (ce que Keynes a réellement soutenu).
« Le système économique peut se trouver en équilibre stable… à un niveau inférieur au plein emploi. »
— J. M. Keynes, Théorie générale de l'emploi, de l'intérêt et de la monnaie, 1936
L'économie pouvait-elle vraiment rester en panne d'elle-même ?
La thèse keynésienne forte n'est pas que les récessions arrivent. C'est qu'une économie de marché peut s'installer dans le chômage de masse comme dans un point de repos stable, où chacun se comporte rationnellement et où rien ne corrige la situation, et que la politique monétaire seule ne peut pas l'en sortir.
Le cadre, et l'expérience qu'il a passée plus tard
« Nous sommes aujourd'hui, je crois, au cœur de la pire crise que le monde ait jamais connue… Si notre pauvreté était due… à des catastrophes naturelles, alors il pourrait en effet être difficile de trouver le remède. Mais elle n'est pas de cette nature. »
— d'après J. M. Keynes, « The Great Slump of 1930 » et « The Means to Prosperity », 1930–33
La dépression est un échec de coordination qu'il faut réparer. La capacité est là, la demande manque, et la demande manquante peut être fournie. Hicks allait plus tard comprimer tout l'appareil dans le diagramme IS-LM, et ce faisant le rendre enseignable, exportable et, diraient les défenseurs de Keynes, en partie vidé du radicalisme qui le rendait vrai. Mais la leçon de politique a survécu à la compression : dans une crise profonde, au plancher, l'expansion budgétaire est le levier qui fait bouger la production.
« Si vous voulez savoir quoi faire dans une trappe à liquidité, regardez ce qu'a fait le Japon, puis demandez-vous ce qui se serait passé s'il ne l'avait pas fait. Le plaidoyer pour l'action budgétaire quand la banque centrale n'a plus de marge n'est pas une curiosité des années 1930. C'est la macroéconomie vivante de notre propre crise. »
— d'après Paul Krugman, sur la crise de 2008–09, quand un historien de la Dépression dirigeait la Fed et avait pourtant besoin que le Congrès dépense
La crise de 2008 est ce que le monde moderne a produit de plus proche d'une reprise de 1931 : des taux à zéro, un système bancaire paralysé, un déficit de demande que la banque centrale ne pouvait pas combler seule. Ben Bernanke, qui avait bâti sa carrière sur l'étude de la Dépression, dirigeait la Fed, il a fait tout ce que pouvait la politique monétaire, et cela n'a pas suffi sans soutien budgétaire. Le fond du débat moderne sur le multiplicateur budgétaire, sa taille et le moment où l'effet d'éviction se fait sentir, relève de « Les dépenses publiques aident-elles l'économie ? ». Il suffit ici que le cadre des années 1930 ait prédit le résultat de 2008.
Où cela nous mène
Le diagnostic keynésien est cohérent, puissant et, à en juger par 2008, prédictif. Il explique la persistance que la théorie classique ne pouvait pas expliquer, et il dit quoi faire quand le remède monétaire est épuisé. Savoir si l'explication par la demande insuffisante est la bonne explication, ou seulement une explication cohérente, c'est exactement ce que Hayek conteste. La question plus étroite de savoir si le chômage se lit mieux à travers le marché du travail ou à travers la demande monétaire est un recadrage à part entière, mené dans « Le chômage est-il un problème de travail ou de monnaie ? ».
Il y avait à la LSE un homme qui pensait que ce diagnostic tout entier prenait la maladie et le remède exactement à l'envers. Pour lui, la crise était la solution, et tout ce que proposait Keynes aggraverait le vrai problème.
Hayek dans toute sa force
« Combattre la dépression par une expansion forcée du crédit, c'est tenter de guérir le mal par les moyens mêmes qui l'ont provoqué… parce que nous souffrons d'une mauvaise orientation de la production, nous voulons créer une mauvaise orientation supplémentaire. »
— F. A. Hayek, Monetary Theory and the Trade Cycle, 1933 (éd. anglaise)
« Liquidez le travail, liquidez les actions, liquidez les fermiers, liquidez l'immobilier… Cela purgera le système de sa pourriture. »
— attribué au secrétaire au Trésor Andrew Mellon, dans les mémoires d'Herbert Hoover
La formule « liquidez » de Mellon est la face publique et brutale de la prescription, cruelle et facile à moquer. La position de Hayek était bien plus élaborée que le slogan de Mellon : une théorie selon laquelle la souffrance était le symptôme d'une mauvaise allocation plus profonde, et selon laquelle l'arrêter préserverait cette mauvaise allocation.
Le cadre de Hayek, la théorie autrichienne du cycle économique, inverse la flèche causale de Keynes. Le désastre, c'est le boom qui a précédé l'effondrement. Le mécanisme passe par le taux d'intérêt. Quand la banque centrale maintient le taux de marché au-dessous du « taux naturel » que fixerait l'épargne véritable, c'est-à-dire l'écart wicksellien $r < r^{*}$, le crédit est artificiellement bon marché. Le crédit bon marché attire l'investissement vers des projets longs et intensifs en capital qui ne paraissent rentables qu'au faux taux. La structure temporelle de la production se déforme : l'économie construit les mauvaises choses, dans les mauvaises proportions, pour le mauvais horizon. Quand le crédit finit par se resserrer, ces malinvestissements se révèlent non viables et doivent être liquidés. Cette liquidation, c'est la récession.
Le moteur est l'écart wicksellien entre le taux de marché et le taux naturel :
$$r_{\text{market}} < r^{*} \quad\Longrightarrow\quad \text{credit-funded lengthening of the capital structure}$$où $r^{*}$ est le taux qui égaliserait l'épargne véritable (volontaire) et l'investissement. Maintenir $r_{\text{market}}$ au-dessous de $r^{*}$ finance un investissement que ne couvre aucune épargne réelle, et la structure du capital s'allonge au-delà de ce que les préférences temporelles des épargnants peuvent soutenir. Quand l'écart se referme, les projets à long horizon se révèlent non viables et doivent être abandonnés. Forcer le taux à la baisse pour arrêter la liquidation rouvre l'écart et refinance le malinvestissement même qui cherche à se résorber.
Supposons que la banque propose des prêts sur trente ans à un taux absurdement bas, qui ne reflète pas ce que les gens ont réellement épargné. Les bâtisseurs réagissent en lançant des projets énormes et lents, des gratte-ciel, des usines, des industries entières, qui ne sont rentables sur le papier qu'à ce faux taux. Pendant un temps, cela ressemble à un boom : des grues partout, tout le monde au travail. Mais l'épargne nécessaire pour achever et utiliser tout ce capital n'a jamais vraiment existé. Quand le taux remonte enfin à un niveau honnête, la moitié des projets ne peuvent être ni achevés ni remplis, et il faut les passer en pertes. Le krach, c'est la facture du boom qui arrive, et, dit Hayek, soutenir l'édifice ne fait que gonfler la facture.
Cette étape expose le diagnostic de Hayek dans les années 1930. L'appareil autrichien complet et le bilan plus large de l'école relèvent de « Sur quoi les Autrichiens ont-ils eu raison ? » Les mécanismes de l'intérêt et de la monnaie sur lesquels s'appuie l'argument du taux naturel se trouvent dans Économie, chapitre 16 §16.1 (pourquoi on détient de la monnaie, et ce qui fixe le taux d'intérêt). La filiation intellectuelle, de Menger à la théorie du capital de Böhm-Bawerk, puis à la théorie monétaire de Mises en 1912 et à l'exposé de Hayek en 1931, avec Robbins pour passeur à la LSE, se trouve dans Histoire de la pensée économique, chapitre 6 §6.4 (Hayek et le problème de la connaissance).
« La tâche étrange de l'économie est de montrer aux hommes à quel point en réalité ils connaissent peu de chose de ce qu'ils imaginent être capables de concevoir. »
— F. A. Hayek, La Présomption fatale : les erreurs du socialisme, 1988
Et si le remède était vraiment la maladie ?
La thèse hayékienne forte a deux moitiés, et toutes deux méritent d'être entendues sérieusement : l'intervention prolonge la mauvaise allocation qu'elle est censée soulager, et le planificateur ne peut même pas savoir quoi stimuler. Écoutez les deux avant que les faits ne les brisent.
Les deux moitiés de la thèse de Hayek
« C'est un fait que les déséquilibres existants… ne peuvent être guéris par la création d'un nouveau déséquilibre. Nous ne devons pas oublier que, depuis six ou huit ans, la politique monétaire du monde entier a suivi les conseils des stabilisateurs. »
— d'après F. A. Hayek, la thèse de la théorie autrichienne du cycle contre la relance de la demande
La théorie autrichienne du cycle est une théorie rivale cohérente. Elle a quelque chose qui manque au cadre de Keynes : une réponse à la question de savoir pourquoi cette bulle-là s'est formée à ce moment-là. Là où le cadre de la demande hausse les épaules et invoque les « esprits animaux », la théorie autrichienne désigne l'expansion du crédit des années 1920, l'argent facile de la Fed, en partie pratiqué pour aider la Grande-Bretagne à maintenir la livre à une parité surévaluée, et soutient que le boom a été systématiquement fabriqué par le crédit bon marché, que le krach de 1929 a été la prise de conscience que cette fabrication était malsaine, et que l'effondrement a été la correction inévitable. Quels que soient ses autres défauts, ce cadre prend le boom au sérieux comme cause, alors que le cadre de la demande tend à le traiter comme un simple prélude.
« La simple existence d'une capacité excédentaire… ne peut jamais expliquer pourquoi la dépression devrait être aussi profonde et aussi longue. »
, l'objection à laquelle la théorie autrichienne du cycle peine à répondre, et que Hayek lui-même a fini par concéder
La moitié consacrée au problème de la connaissance est la partie de Hayek qui a survécu à la prescription. Admettons même que le boom ait mal alloué le capital. Le planificateur qui propose de corriger cela doit encore savoir quelles industries sont mal investies, combien de demande injecter et où se trouvent les distorsions, et ce savoir est dispersé dans le système de prix même que la crise est en train de réinitialiser. L'accusation de Hayek est que la gestion confiante de la demande substitue la supposition d'un planificateur à ce savoir distribué, et que cette substitution échoue non parce que les planificateurs sont malveillants, mais parce que personne ne peut détenir autant d'information. Cette critique du réglage fin est puissante et durable. La conférence Nobel de 1974, « La prétention au savoir », en est la formulation la plus tranchante, et sa cible est la précision du réglage fin. Savoir si la stabilisation en temps de crise est elle aussi une erreur est une autre question, et l'étape 4 en dépend. Le récit plus complet de ce qu'il est advenu de la critique fondée sur le problème de la connaissance se trouve dans « Sur quoi les Autrichiens ont-ils eu raison ? »
Où cela nous mène
Le cadre de Hayek est un véritable rival. Il diagnostique le boom d'une manière dont le cadre de Keynes est incapable, et sa critique du réglage fin est réelle et a bien vieilli. La logique liquidationniste exerce désormais une vraie attraction. Peut-être la crise accomplit-elle un travail nécessaire, et peut-être les planificateurs savent-ils moins qu'ils ne le prétendent. Le cadre a mérité qu'on lui reconnaisse une explication causale sérieuse du boom et une critique durable de la gestion trop confiante. Il n'a pas encore été mis à l'épreuve sur sa prescription centrale, selon laquelle il faut laisser l'effondrement suivre son cours. Cette prescription est une prédiction sur ce qui arrive aux économies qui laissent la crise liquider par rapport à celles qui la combattent. Les années 1930 ont mené exactement cette expérience, dans des pays réels, et l'étape 4 en lit le résultat.
Deux théories complètes. Deux prescriptions opposées. Les années 1930 ont mené l'expérience dans les économies réelles qui ont pris l'un ou l'autre chemin. Les données ne sont pas tendres pour l'une des deux.
Le verdict rendu par la décennie
« Le stock de monnaie… a baissé de plus d'un tiers… La contraction est en fait un témoignage tragique de l'importance des forces monétaires. »
— Milton Friedman & Anna Schwartz, A Monetary History of the United States, 1963
« Les pays qui ont quitté l'étalon-or se sont remis de la Dépression plus vite que ceux qui y sont restés. »
— d'après Barry Eichengreen, Golden Fetters, 1992
Deux des résultats les plus influents de la macroéconomie du XXe siècle, et ils divergent sur le levier. Friedman et Schwartz accusent la Fed d'avoir laissé s'effondrer le stock de monnaie. Eichengreen accuse l'étalon-or d'avoir imposé la déflation. Les deux explications sont du côté de la demande. Toutes deux disent que le désastre a été un effondrement de la demande que la politique aurait pu et dû compenser, et toutes deux jouent contre Hayek. (La chronologie panique par panique et la régression sur la sortie de l'or sont racontées dans « La Grande Dépression était-elle évitable ? ». Ici, elles constituent le socle de preuves qui arbitre.)
Le verdict tient à une seule question de politique à laquelle les deux cadres répondent en sens opposés : quand la crise arrive, l'État soutient-il la demande et joue-t-il le rôle de prêteur en dernier ressort, ou se tient-il à l'écart pour laisser le malinvestissement se liquider ? Keynes dit soutenir, Hayek dit s'abstenir. Les années 1930 ont mené cette expérience comme une expérience naturelle, parce que des pays différents ont fait des choix différents, et l'on peut lire qui s'est redressé. Deux mécanismes du côté de la demande (la contraction monétaire de Friedman et Schwartz, la déflation de l'étalon-or d'Eichengreen) et le bilan des reprises selon les pays sont les données qui arbitrent. Jetez un œil ci-dessous au bilan des sorties de l'or et aux preuves sur le multiplicateur budgétaire.
Là où l'on a laissé la liquidation suivre son cours, elle n'a pas guéri l'économie. Elle a aggravé la Dépression.
— la lecture la plus nette, en une ligne, du bilan comparé des pays dans les années 1930
Keynes a gagné les années 1930 : que reste-t-il de Hayek ?
Le verdict a plusieurs couches. Keynes a gagné sur la politique et sur l'essentiel des faits. La prescription de Hayek a perdu face aux faits. Mais deux parties de son cadre ont survécu à la défaite, et prétendre le contraire est une autre forme de malhonnêteté.
Le bilan, et ce qui a survécu à la défaite
« L'étalon-or a été la cause immédiate de la déflation mondiale… Les pays qui l'ont abandonné les premiers se sont redressés les premiers. »
— d'après Barry Eichengreen & Peter Temin, le mécanisme de l'étalon-or
L'arbitrage est décisif sur la prescription. Les deux cadres faisaient des prédictions opposées sur les économies qui laissent la crise suivre son cours. Le cadre de Hayek prédisait que la liquidation résorberait le malinvestissement et rétablirait la santé de l'économie. Celui de Keynes prédisait que laisser la demande s'effondrer aggraverait et prolongerait la crise. Les faits ont donné raison à Keynes sans grande ambiguïté : la sortie de l'or, qui laissait les pays libres de relancer et de soutenir la demande au lieu de défendre la déflation, accompagne la reprise sur tout l'échantillon de l'entre-deux-guerres, et le long épuisement du bloc-or sert de groupe témoin. Les deux mécanismes canoniques du courant dominant, la contraction monétaire et les « entraves dorées », sont du côté de la demande, et tous deux jouent en faveur de Keynes. Le bilan des sorties de l'or se trouve dans Histoire économique, chapitre 12 §12.6. La divergence entre les premiers sortants et le bloc-or apparaît dans la période 1914–1945 de la carte du PIB pour la France, l'Allemagne, la Grande-Bretagne et les États-Unis. Ouvrez-la ci-dessous.

« Les booms financiers… peuvent engendrer de façon endogène des effondrements financiers. Le cycle du crédit est réel, il est long, et il laisse de réels dégâts économiques. »
— d'après Claudio Borio, Banque des règlements internationaux, la littérature sur le cycle financier
La critique du réglage fin fondée sur le problème de la connaissance, selon laquelle les planificateurs ne peuvent pas lire l'économie avec assez de précision pour la régler, a survécu à la défaite et a été ravivée par 2008, quand le consensus confiant d'avant la crise a volé en éclats. Le noyau du malinvestissement a survécu lui aussi : Borio et la BRI, Schularick et Taylor, Mian et Sufi ont bâti une littérature empirique sérieuse montrant que les booms alimentés par le crédit précèdent régulièrement les récessions sévères. C'est le diagnostic du boom de Hayek, confirmé par les données modernes. Ce que cette littérature a fait de l'intuition est le détail décisif : elle a absorbé l'explication du boom comme cause et rejeté le remède qui consiste à laisser liquider, en prescrivant la régulation macroprudentielle et, dans l'effondrement, le soutien à la demande. Hayek est le rival qui a perdu le débat sur la politique et gagné en son sein deux débats durables. Le récit complet de la persistance de la tradition autrichienne, le Nobel de 1974 et l'audience partielle d'après 2008, se trouve dans Histoire de la pensée économique, chapitre 10 §10.4, et le bilan général de l'école autrichienne dans « Sur quoi les Autrichiens ont-ils eu raison ? »
Où cela nous mène
Les années 1930 ont arbitré le duel, et le verdict a trois couches. Premièrement : Keynes a gagné le débat sur la politique et l'essentiel du débat empirique. L'explication par l'insuffisance de la demande correspondait à la décennie, les deux mécanismes canoniques du courant dominant sont du côté de la demande, et la reprise a suivi la sortie de l'or et le soutien à la demande. Deuxièmement : la prescription forte de non-intervention de Hayek est discréditée empiriquement par le bilan même des années 1930. Là où l'on a laissé la liquidation suivre son cours, elle a aggravé la Dépression. « Le remède est la maladie » a été mis à l'épreuve, et la maladie sans le remède a été pire. Troisièmement : la critique du réglage fin que Hayek fonde sur le problème de la connaissance survit comme mise en garde permanente, qui a mieux vieilli que la confiance qu'elle attaquait, et son noyau du malinvestissement survit comme mécanisme cyclique secondaire, absorbé après 2008 sans la prescription. Keynes a gagné les années 1930, et une génération plus tard les années 1970 sont venues s'en prendre au cadre qui l'avait emporté ici : la manche suivante de ce même duel, avec le cadre de Keynes devenu l'establishment et les monétaristes à l'attaque.
Le verdict
Nous sommes partis de deux économistes incapables de s'accorder sur ce qu'ils avaient sous les yeux, et d'un clip de rap qui prouve que le combat est toujours vivant. Nous avons entendu Keynes dans toute sa force : l'économie comme une machine calée qui peut rester en panne indéfiniment, relancée seulement par la demande que le secteur privé ne fournit pas. Nous avons entendu Hayek dans toute sa force : la crise comme une structure mal construite qui se corrige, et l'intervention comme l'acte qui préserve la distorsion. Puis la décennie a arbitré ce que la rivalité ne pouvait pas trancher. Les faits des années 1930 ont donné raison à l'explication par l'insuffisance de la demande : les deux mécanismes dominants sont du côté de la demande, la reprise a suivi la sortie de l'or et le soutien à la demande, et là où l'on a laissé la liquidation suivre son cours, elle a aggravé la crise. La prescription de Hayek a échoué à l'épreuve que la décennie lui avait fixée. Mais sa critique du réglage fin confiant, fondée sur le problème de la connaissance, et son diagnostic du boom alimenté par le crédit ont survécu à la défaite et appartiennent aujourd'hui au courant dominant, absorbés, dans le cas du cycle du crédit, sans le remède qu'il y attachait.
Un duel de cadres enseigne ce qu'aucun cadre isolé ne peut enseigner : quelles parties du perdant ont survécu à la défaite, et pourquoi. C'était la première manche d'une série. Quand le cadre qui a gagné ici est devenu l'establishment, de nouveaux challengers s'en sont pris à lui sur les preuves d'une nouvelle décennie.