Hayek gegen Keynes: Wessen Ansatz haben die 1930er Jahre bestätigt?
Zwei der größten Ökonomen des Jahrhunderts betrachteten dieselbe Katastrophe und sahen Gegensätzliches. Der eine sah eine Nachfragelücke, die zu schließen war. Der andere sah eine notwendige Bereinigung, die man durchstehen musste. Das Jahrzehnt kürte einen Sieger, und es ist nicht der, den einer von beiden vorhergesagt hätte.
Die Denklinie als Graphen der Schulen ansehenDas Duell
„Das Buch, so wie es vorliegt, scheint mir eines der fürchterlichsten Durcheinander zu sein, die ich je gelesen habe, ab Seite 45 kaum ein stichhaltiger Satz darin … Es ist ein außergewöhnliches Beispiel dafür, wie ein unerbittlicher Logiker, der mit einem Fehler beginnt, im Irrenhaus enden kann.“
— J. M. Keynes, Besprechung von Hayeks Prices and Production, Economica, 1931
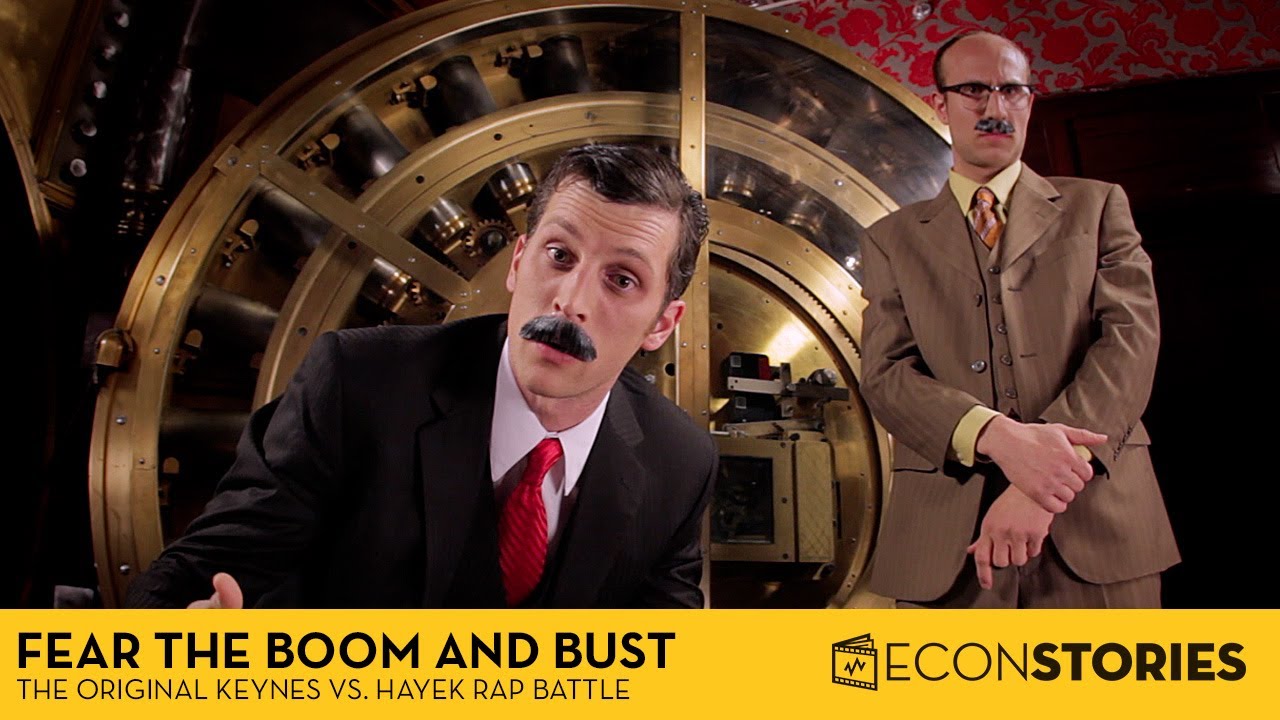
1931 machten sich zwei Ökonomen daran, einander in gedruckter Form zu vernichten, und sie meinten es ernst. Das Rap-Video oben, fast neun Millionen Aufrufe, inszeniert diesen Kampf, der als Meme überlebt hat. Worüber die beiden Männer stritten, war ernst: was eine Volkswirtschaft ist und was eine Depression ist. Sie konnten sich nicht einmal darüber einigen, was sie da eigentlich vor sich hatten.
Man beginne mit dem, was beide erklären mussten, denn es ist das Einzige, worin sie sich einig waren: das Ausmaß des Zusammenbruchs. Zwischen 1929 und 1933 fiel die Industrieproduktion der USA um fast die Hälfte, ein Viertel der Erwerbsbevölkerung war ohne Arbeit, und die Geldmenge schrumpfte um ein Drittel. Zwei vollständige Theorien standen im Begriff, gegensätzliche Erklärungen dafür zu liefern, warum es geschah, und gegensätzliche Rezepte dafür, was zu tun sei.
Zu den beiden Ansätzen gehörten zwei Institutionen und zwei Städte. Keynes stand für Cambridge, das britische Establishment, den Insider, der das Schatzamt beriet. Hayek kam der Ausbildung nach aus Wien und war seit 1931 an der London School of Economics, wohin Lionel Robbins ihn eigens als Waffe gegen Cambridge geholt hatte. Es war ein institutioneller Krieg darum, welcher Ansatz der nächsten Generation von Ökonomen beigebracht werden würde. Die keynesianische Denklinie verläuft durch Ideengeschichte, Kap. 8 (Die Keynesianische Revolution), die österreichische Denklinie, die Hayek trug, durch Kap. 6 (Die österreichische Tradition). Den ganzen Gegensatz als Karte der Denklinien, die beiden Cluster und die Kante zwischen ihnen, zeigt die Schulansicht des Ideengraphen (stellen Sie den Filter auf österreichisch, um den anderen Pol zu sehen).
„Die Aggregate von Mr. Keynes verdecken die grundlegendsten Mechanismen des Wandels.“
— F. A. Hayek, in seiner Besprechung von Keynes’ Treatise on Money, Economica, 1931
War das ein echter Zusammenprall, oder redeten nur zwei Männer aneinander vorbei?
Die eine Lesart sagt, bessere Daten hätten den Streit entschieden. Die andere sagt, die beiden Ansätze waren sich auf einer Ebene uneins darüber, was eine Volkswirtschaft ist, die keine Daten versöhnen konnten. Der Satz oben, Hayeks Vorwurf, Keynes’ Aggregate verdeckten den Mechanismus, fasst den ganzen Streit in einem Satz.
Zwei Weltbilder prallen aufeinander
„Das Problem, wie man eine Krise überwindet, wenn sie einmal eingetreten ist, ist im Wesentlichen das Problem, wie man eine Umverteilung der Ressourcen herbeiführt … ein Problem, das jeder künstliche Anreiz für die Nachfrage nur aufschieben kann.“
— die hayeksche Position, entnommen aus Prices and Production, 1931
Hayek kommt als Aufrührer nach London. Sein Vorwurf lautet, der Boom sei die Katastrophe gewesen: Billiger Kredit habe die Wirtschaft in den 1920er Jahren in die falsche Gestalt gezogen, und der Einbruch sei die Wirtschaft, die unter Schmerzen ihre Gestalt zurückgewinnt. Ausgaben, die den Einbruch aufhalten sollen, erhalten in dieser Sicht die Verzerrung. Robbins legt das volle institutionelle Gewicht der LSE dahinter, um Cambridges Deutungshoheit über die Frage zu brechen.
„Dr. Hayek hat eine Vision gehabt und versucht, sie in Worte zu fassen. Aber sie ist, glaube ich, ein fürchterliches Durcheinander … eines der fürchterlichsten Durcheinander, die ich je gelesen habe.“
— sinngemäß nach J. M. Keynes über Hayeks Prices and Production, 1931
Keynes ist das Establishment, und er beantwortet Verachtung mit Verachtung. Doch hinter den Spitzen steht ein inhaltlicher Vorwurf: Hayeks Ansatz hat bei aller Eleganz in der Frage der Kapitalstruktur keine Antwort auf die zentrale Tatsache von 1931, dass Millionen arbeitswilliger Menschen und stillstehende Fabriken ungenutzt blieben, während Hayek zur Geduld riet. Als Piero Sraffa 1932 im Economic Journal Keynes’ Partei ergriff, setzte er das technische Messer an: Hayeks „natürlicher Zins“, um den sich die ganze Theorie drehte, hatte in einer Wirtschaft mit vielen Gütern nicht einmal einen einzigen wohldefinierten Wert.
Wo uns das hinführt
Das war ein echtes Duell: zwei vollständige, gegensätzliche Theorien derselben Krise, in Echtzeit ausgefochten von zwei Gegnern, von denen jeder den anderen für grundsätzlich verwirrt hielt. Wir hören Keynes in seiner stärksten Form, dann Hayek in seiner stärksten Form, und erst dann lassen wir den empirischen Befund der 1930er Jahre entscheiden. Wer dasselbe Jahrzehnt anders zerlegt sehen will, Hebel für Hebel und mit der Frage, ob das Ganze vermeidbar war, findet das in „War die Weltwirtschaftskrise vermeidbar?“. Diese Große Frage stellt zwei Ansätze nebeneinander und sieht zu, wie einer von ihnen zu den Daten passt.
Beginnen wir mit dem Ansatz, der gewann. Keynes’ Antwort auf den Einbruch wurde für zwei Generationen zum Betriebshandbuch der Wirtschaftspolitik. Um zu sehen, warum, muss man sie so hören, wie er sie meinte, bevor sie zum aufgeräumten IS-LM-Diagramm wurde: als beunruhigende These, dass eine Volkswirtschaft kaputt stillstehen kann, während alle sich rational verhalten, und das auf unbestimmte Zeit.
Keynes in seiner stärksten Form
„Wir haben Zündungsprobleme. Wir haben uns in ein gewaltiges Durcheinander verstrickt, weil wir bei der Steuerung einer empfindlichen Maschine, deren Funktionsweise wir nicht verstehen, grobe Fehler gemacht haben. Die Folge ist, dass unsere Möglichkeiten zu Wohlstand eine Zeit lang, vielleicht lange, ungenutzt verkümmern können.“
— J. M. Keynes, „The Great Slump of 1930“, 1930
Zündungsprobleme: Der Motor ist intakt, der Tank ist voll, doch ein kleines defektes Teil sorgt dafür, dass nichts anspringt. Keynes’ ganzer Ansatz steckt in diesem Bild. Die Wirtschaft hat ihre Fähigkeit zu produzieren noch, verloren hat sie die Koordination, die diese Fähigkeit zum Einsatz bringt. („War die Weltwirtschaftskrise vermeidbar?“ verwendet denselben Satz als einen Hebel unter mehreren. Hier trägt er die gesamte keynesianische Theorie gegen die Hayeks.)
Die klassische Antwort auf einen Einbruch lautete, er werde sich selbst heilen: Löhne und Preise fallen, dadurch werden Einstellen und Kaufen wieder attraktiv, und die Wirtschaft kehrt zur Vollbeschäftigung zurück. Keynes’ Ansatz erklärt, warum das nicht geschah, warum sich die Wirtschaft auf einem Niveau unterhalb der Vollbeschäftigung einpendeln und dort bleiben konnte. Drei Züge bauen das Argument auf. Das Sparparadoxon: Wenn alle gleichzeitig mehr sparen wollen, brechen die Ausgaben ein, die Einkommen fallen, und am Ende spart die Wirtschaft insgesamt nicht mehr, produziert aber weit weniger. Das Unterbeschäftigungsgleichgewicht: Nichts in der Mechanik erzwingt eine Rückkehr zur Vollbeschäftigung, und die Wirtschaft kann mit brachliegenden Arbeitskräften und stillstehenden Anlagen zur Ruhe kommen. Und die Liquiditätsfalle: An der Untergrenze, wenn der Zinssatz bereits nahe null liegt, ist eine weitere Senkung unmöglich, und das übliche monetäre Heilmittel ist erschöpft. Übrig bleiben der Multiplikator und die direkte Stützung der Nachfrage: Der Staat gibt die Nachfrage aus, die der private Sektor nicht ausgibt.
Die Liquiditätsfalle ist die scharfe Kante des Arguments. Im IS-LM-Bild verläuft die LM-Kurve flach, sobald der Zinssatz seine Untergrenze bei $r = 0$ erreicht:
$$r \geq 0 \quad\Longrightarrow\quad \text{LM horizontal at } r = 0$$Eine monetäre Expansion verschiebt LM nach rechts, kann aber einen Zinssatz, der schon bei null liegt, nicht weiter senken, also bewegt sich die Produktion nicht, und die Geldpolitik ist wirkungslos. Bei der Fiskalpolitik ist es umgekehrt: Eine Rechtsverschiebung von IS entlang der flachen LM-Kurve erhöht die Produktion ohne Verdrängungseffekt, weil der Zinssatz nicht steigt und die private Investition nicht abwürgt. Die Wirtschaft braucht einen Realzins, den die nominale Untergrenze nicht liefern kann, und nur direkte Nachfragestützung kommt dorthin.
Stellen Sie sich vor, alle in einer Stadt beschließen am selben Morgen, weniger auszugeben und mehr zu sparen. Jeder Haushalt handelt umsichtig. Doch die Ausgaben des einen Haushalts sind das Einkommen eines anderen, und wenn alle kürzen, sinken alle Einkommen, Läden schließen, und die Stadt ist am Ende ärmer, ohne mehr gespart zu haben als zuvor, weil weniger Einkommen da ist, aus dem man sparen könnte. Jetzt kann auch die Bank nicht helfen: Sie hat den Zins schon auf null gesenkt, und niemand will zu irgendeinem Preis Geld leihen, um ein Geschäft ohne Kunden zu erweitern. Der einzige Akteur, der gerade deshalb ausgibt, weil alle anderen es nicht tun, ist der Staat.
Dieses Instrumentarium, das Keynesianische Kreuz, der Multiplikator und die Liquiditätsfalle, ist die formale Grundlage des Arguments von Schritt 2. Die vollständige Herleitung mit dem interaktiven IS-LM-Diagramm steht in den Makrokapiteln. Werfen Sie unten einen Blick auf die Mechanik des Multiplikators und die Geometrie der Liquiditätsfalle. Die Denklinie, der Bogen vom Treatise zur Allgemeinen Theorie, der Cambridge Circus, der das Buch in Form brachte, und Hicks’ IS-LM-Fassung, die es in den Mainstream der Nachkriegszeit trug, ist Thema von Ideengeschichte, Kap. 8 §8.2 (Was Keynes tatsächlich behauptete).
„Das Wirtschaftssystem kann sich … in einem stabilen Gleichgewicht auf einem Niveau unterhalb der Vollbeschäftigung befinden.“
— J. M. Keynes, The General Theory of Employment, Interest and Money, 1936
Kann die Wirtschaft wirklich von sich aus in der Krise stecken bleiben?
Die starke keynesianische These lautet nicht, dass Rezessionen vorkommen. Sie lautet, dass eine Marktwirtschaft sich in Massenarbeitslosigkeit als stabilem Ruhepunkt einrichten kann, während sich alle rational verhalten und nichts sie von selbst korrigiert, und dass die Geldpolitik allein sie dort nicht herausholen kann.
Der Ansatz und das Experiment, das er später bestand
„Wir befinden uns jetzt, glaube ich, mitten im schlimmsten Einbruch, den die Welt je erlebt hat … Wäre unsere Armut … auf höhere Gewalt zurückzuführen, dann wäre es in der Tat schwer, ein Heilmittel zu finden. Aber sie ist nicht von dieser Art.“
— sinngemäß nach J. M. Keynes, „The Great Slump of 1930“ und „The Means to Prosperity“, 1930–33
Die Depression ist ein Koordinationsversagen, das sich beheben lässt. Die Kapazität ist da, die Nachfrage fehlt, und die fehlende Nachfrage lässt sich bereitstellen. Hicks sollte das ganze Instrumentarium später zum IS-LM-Diagramm verdichten und es dadurch lehrbar und exportierbar machen und, wie Keynes’ Verteidiger sagen würden, zum Teil jener Radikalität berauben, die es wahr machte. Doch die wirtschaftspolitische Lehre überstand die Verdichtung: In einem tiefen Einbruch an der Untergrenze ist die fiskalische Expansion der Hebel, der die Produktion bewegt.
„Wer wissen will, was in einer Liquiditätsfalle zu tun ist, frage, was Japan getan hat, und dann, was geschehen wäre, wenn es das nicht getan hätte. Das Argument für fiskalisches Handeln, wenn der Zentralbank der Spielraum ausgeht, ist keine Kuriosität der 1930er Jahre. Es ist die lebendige Makroökonomie unserer eigenen Krise.“
— sinngemäß nach Paul Krugman zur Krise von 2008–09, als ein Historiker der Weltwirtschaftskrise die Fed leitete und trotzdem darauf angewiesen war, dass der Kongress Geld ausgab
Die Krise von 2008 kam einer Wiederholung von 1931 so nahe wie nichts sonst in der modernen Welt: Zinsen bei null, ein gelähmtes Bankensystem, eine Nachfragelücke, die die Zentralbank allein nicht schließen konnte. Ben Bernanke, der seine Laufbahn auf der Erforschung der Weltwirtschaftskrise aufgebaut hatte, leitete die Fed, tat alles, was Geldpolitik tun konnte, und es reichte ohne fiskalische Unterstützung nicht. Die Tiefe der heutigen Debatte über den fiskalischen Multiplikator, wie groß er ist und wann der Verdrängungseffekt einsetzt, gehört zu „Helfen Staatsausgaben der Wirtschaft?“. Hier genügt, dass der Ansatz der 1930er Jahre das Ergebnis von 2008 vorhersagte.
Wo uns das hinführt
Die keynesianische Diagnose ist schlüssig, stark und, nach dem Befund von 2008, prognosefähig. Sie erklärt das Andauern, das die klassische Theorie nicht erklären konnte, und sie sagt, was zu tun ist, wenn das monetäre Heilmittel erschöpft ist. Ob die Erklärung über unzureichende Nachfrage die richtige Erklärung ist oder nur eine schlüssige, ist genau das, was Hayek bestreitet. Die engere Frage, ob Arbeitslosigkeit besser aus dem Blickwinkel des Arbeitsmarkts oder aus dem der monetären Nachfrage gelesen wird, ist ein eigener Perspektivwechsel, behandelt in „Ist Arbeitslosigkeit ein Problem des Arbeitsmarkts oder des Geldes?“.
An der LSE saß ein Mann, der fand, diese ganze Diagnose habe Krankheit und Heilmittel genau vertauscht. Für ihn war der Einbruch die Lösung, und alles, was Keynes vorschlug, würde das eigentliche Problem verschlimmern.
Hayek in seiner stärksten Form
„Die Depression durch eine erzwungene Kreditausweitung zu bekämpfen, heißt, das Übel mit genau den Mitteln heilen zu wollen, die es herbeigeführt haben … Weil wir an einer Fehlleitung der Produktion leiden, wollen wir weitere Fehlleitung schaffen.“
— sinngemäß nach F. A. Hayek, Monetary Theory and the Trade Cycle, 1933 (die englische Ausgabe von „Geldtheorie und Konjunkturtheorie“, 1929)
„Liquidiert die Arbeit, liquidiert die Aktien, liquidiert die Farmer, liquidiert die Immobilien … Das wird die Fäulnis aus dem System spülen.“
— Finanzminister Andrew Mellon zugeschrieben, in Herbert Hoovers Memoiren
Mellons Satz vom „Liquidieren“ ist das grobe öffentliche Gesicht dieses Rezepts, grausam und leicht zu verspotten. Hayeks Position war weit anspruchsvoller als Mellons Slogan: eine Theorie, nach der das Leiden Symptom einer tieferen Fehlallokation war und sein Beenden die Fehlallokation bewahren würde.
Hayeks Ansatz, die österreichische Konjunkturtheorie, kehrt Keynes’ Kausalpfeil um. Die Katastrophe ist der Boom, der dem Zusammenbruch vorausging. Der Mechanismus läuft über den Zinssatz. Hält die Zentralbank den Marktzins unter dem „natürlichen Zins“, den das tatsächliche Sparen festlegen würde, die Wicksell’sche Lücke $r < r^{*}$, ist Kredit künstlich billig. Billiger Kredit lenkt Investitionen in langfristige, kapitalintensive Projekte, die nur beim falschen Zins rentabel aussehen. Die zeitliche Struktur der Produktion verzerrt sich: Die Wirtschaft baut die falschen Dinge, in den falschen Proportionen, für den falschen Horizont. Wird der Kredit schließlich knapper, zeigen sich diese Fehlinvestitionen als nicht tragfähig und müssen liquidiert werden. Diese Liquidation ist die Rezession.
Der Motor ist die Wicksell’sche Lücke zwischen dem Marktzins und dem natürlichen Zins:
$$r_{\text{market}} < r^{*} \quad\Longrightarrow\quad \text{credit-funded lengthening of the capital structure}$$wobei $r^{*}$ der Zinssatz ist, der das tatsächliche (freiwillige) Sparen mit der Investition zum Ausgleich bringen würde. Wird $r_{\text{market}}$ unter $r^{*}$ gehalten, werden Investitionen finanziert, hinter denen kein echtes Sparen steht, und die Kapitalstruktur verlängert sich über das hinaus, was die Zeitpräferenzen der Sparer tragen können. Schließt sich die Lücke, erweisen sich die langfristigen Projekte als nicht tragfähig und müssen aufgegeben werden. Wer den Zins wieder nach unten drückt, um die Liquidation aufzuhalten, öffnet die Lücke erneut und finanziert von Neuem genau die Fehlinvestition, die gerade bereinigt werden soll.
Angenommen, die Bank bietet dreißigjährige Kredite zu einem absurd niedrigen Zins an, der nicht widerspiegelt, wie viel irgendjemand tatsächlich gespart hat. Bauherren reagieren darauf, indem sie riesige, langwierige Projekte beginnen, Wolkenkratzer, Fabriken, ganze neue Industrien, die sich nur bei diesem falschen Zins rechnen. Eine Weile sieht das nach Boom aus: überall Kräne, alle haben Arbeit. Doch die Ersparnisse, um all dieses Kapital fertigzustellen und zu nutzen, waren nie wirklich da. Steigt der Zins schließlich auf ein ehrliches Niveau, lässt sich die Hälfte der Projekte weder vollenden noch füllen, und sie müssen abgeschrieben werden. Der Crash ist die Rechnung für den Boom, die fällig wird, und wer die Dinge stützt, so Hayek, lässt die Rechnung nur weiter anwachsen.
Dieser Schritt legt Hayeks Diagnose aus den 1930er Jahren dar. Das vollständige österreichische Instrumentarium und die umfassendere Bilanz der Schule sind Aufgabe von „Worin hatte die Österreichische Schule recht?“ Die Mechanik von Zins und Geld, auf die sich das Argument vom natürlichen Zins stützt, steht in Volkswirtschaftslehre, Kap. 16 §16.1 (warum Menschen Geld halten und was den Zinssatz bestimmt). Die Denklinie, von Menger über Böhm-Bawerks Kapitaltheorie und Mises’ Geldtheorie von 1912 bis zu Hayeks Darstellung von 1931, mit Robbins als Kanal zur LSE, ist Thema von Ideengeschichte, Kap. 6 §6.4 (Hayek und das Wissensproblem).
„Die merkwürdige Aufgabe der Ökonomik ist es, den Menschen zu zeigen, wie wenig sie wirklich über das wissen, was sie gestalten zu können glauben.“
— F. A. Hayek, The Fatal Conceit: The Errors of Socialism, 1988
Und wenn das Heilmittel wirklich die Krankheit ist?
Die starke hayeksche These hat zwei Hälften, und beide verdienen eine ernsthafte Anhörung: dass Eingriffe die Fehlallokation verlängern, die sie lindern sollen, und dass der Planer nicht einmal wissen kann, was er anregen soll. Hören Sie beide an, bevor der Befund sie bricht.
Die beiden Hälften von Hayeks Argument
„Es ist eine Tatsache, dass die bestehenden Fehlanpassungen … nicht durch die Schaffung eines neuen Ungleichgewichts geheilt werden können. Wir dürfen nicht vergessen, dass die Geldpolitik in der ganzen Welt in den letzten sechs oder acht Jahren dem Rat der Stabilisierer gefolgt ist.“
— sinngemäß nach F. A. Hayek, das Argument der österreichischen Konjunkturtheorie gegen Nachfrageanreize
Die österreichische Konjunkturtheorie ist eine schlüssige Gegentheorie. Sie hat etwas, das Keynes’ Ansatz fehlt: eine Antwort darauf, warum sich gerade diese Blase gerade zu dieser Zeit bildete. Wo der Nachfrageansatz mit den Schultern zuckt und „Animal Spirits“ sagt, zeigt die österreichische Konjunkturtheorie auf die Kreditausweitung der 1920er Jahre, das billige Geld der Fed, zum Teil eingesetzt, um Großbritannien zu helfen, das Pfund bei einer überbewerteten Parität zu halten, und sagt: Der Boom wurde systematisch durch billigen Kredit erzeugt, der Crash von 1929 war die Erkenntnis, dass diese Konstruktion nicht trug, und der Zusammenbruch war die unvermeidliche Korrektur. Was immer sonst an diesem Ansatz falsch ist, er nimmt den Boom als Ursache ernst, während der Nachfrageansatz ihn eher als bloßes Vorspiel behandelt.
„Das bloße Vorhandensein von Überkapazitäten … kann niemals erklären, warum die Depression so tief und so langwierig sein sollte.“
, der Einwand, auf den die österreichische Konjunkturtheorie kaum eine Antwort hat und den Hayek selbst schließlich einräumte
Die Hälfte des Wissensproblems ist der Teil Hayeks, der das Rezept überlebt hat. Man gestehe zu, dass der Boom Kapital fehlgeleitet hat. Der Planer, der das beheben will, muss dennoch wissen, welche Industrien fehlinvestiert sind, wie viel Nachfrage er zuführen soll und wo die Verzerrungen liegen, und dieses Wissen ist über genau das Preissystem verstreut, das die Krise gerade neu einstellt. Hayeks Vorwurf lautet, dass selbstsichere Nachfragesteuerung dieses verteilte Wissen durch die Vermutung eines Planers ersetzt, und dass dieser Ersatz nicht deshalb scheitert, weil Planer böse wären, sondern weil niemand so viel Information bündeln kann. Diese Kritik der Feinsteuerung ist stark und dauerhaft. Die Nobelpreisrede von 1974, „Die Anmaßung von Wissen“, ist ihre schärfste Fassung, und ihr Ziel ist die Präzision der Feinsteuerung. Ob auch eine Stabilisierung in der Krise falsch ist, ist eine andere Frage, und an ihr hängt Schritt 4. Wo die Kritik aus dem Wissensproblem schließlich landete, schildert ausführlicher „Worin hatte die Österreichische Schule recht?“
Wo uns das hinführt
Hayeks Ansatz ist ein echter Rivale. Er diagnostiziert den Boom auf eine Weise, die Keynes’ Ansatz nicht leistet, und seine Kritik der Feinsteuerung trifft zu und ist gut gealtert. Die Logik der Liquidation hat inzwischen echte Zugkraft. Vielleicht leistet der Einbruch notwendige Arbeit, und vielleicht wissen die Planer weniger, als sie behaupten. Der Ansatz hat sich eine ernsthafte kausale Erklärung des Booms und eine dauerhafte Kritik an übermütiger Steuerung verdient. Getestet wurde er an seinem zentralen Rezept, den Zusammenbruch laufen zu lassen, bisher nicht. Dieses Rezept ist eine Vorhersage darüber, was in Volkswirtschaften geschieht, die den Einbruch liquidieren lassen, im Vergleich zu Volkswirtschaften, die ihn bekämpfen. Die 1930er Jahre führten genau dieses Experiment in realen Ländern durch, und Schritt 4 liest das Ergebnis ab.
Zwei vollständige Theorien. Zwei gegensätzliche Rezepte. Die 1930er Jahre führten das Experiment in den tatsächlichen Volkswirtschaften durch, die den einen oder den anderen Weg gingen. Die Daten sind mit einer der beiden nicht gnädig.
Das Urteil des Jahrzehnts
„Der Geldbestand … fiel um mehr als ein Drittel … Die Kontraktion ist in der Tat ein tragisches Zeugnis für die Bedeutung monetärer Kräfte.“
— Milton Friedman & Anna Schwartz, A Monetary History of the United States, 1963
„Länder, die den Goldstandard verließen, erholten sich schneller von der Weltwirtschaftskrise als Länder, die beim Gold blieben.“
— sinngemäß nach Barry Eichengreen, Golden Fetters, 1992
Zwei der einflussreichsten Befunde der Makroökonomie des zwanzigsten Jahrhunderts, und sie sind uneins über den Hebel. Friedman und Schwartz geben der Fed die Schuld, weil sie die Geldmenge einbrechen ließ, Eichengreen dem Goldstandard, weil er die Deflation erzwang. Beide Erklärungen setzen bei der Nachfrage an. Beide sagen, die Katastrophe sei ein Einbruch der Nachfrage gewesen, den die Politik hätte ausgleichen können und sollen, und beide sprechen gegen Hayek. (Die Chronologie Panik für Panik und die Regression zum Goldausstieg werden in „War die Weltwirtschaftskrise vermeidbar?“ erzählt. Hier sind sie die Beweisgrundlage, auf der entschieden wird.)
Das Urteil hängt an einer einzigen wirtschaftspolitischen Frage, die die beiden Ansätze gegensätzlich beantworten: Stützt der Staat im Einbruch die Nachfrage und handelt er als Kreditgeber der letzten Instanz, oder hält er sich heraus und lässt die Fehlinvestition sich liquidieren? Keynes sagt stützen, Hayek sagt heraushalten. Die 1930er Jahre haben das als natürliches Experiment durchgespielt, weil verschiedene Länder verschiedene Entscheidungen trafen, und wir können ablesen, wer sich erholte. Zwei nachfrageseitige Mechanismen (die monetäre Kontraktion nach Friedman und Schwartz, die Deflation des Goldstandards nach Eichengreen) und der länderübergreifende Befund zur Erholung sind die Daten, die entscheiden. Werfen Sie unten einen Blick auf den Befund zum Goldausstieg und die Belege zum fiskalischen Multiplikator.
Wo man die Liquidation laufen ließ, heilte sie die Wirtschaft nicht. Sie vertiefte die Weltwirtschaftskrise.
— die klarste Lesart des länderübergreifenden Befunds der 1930er Jahre in einem Satz
Keynes hat die 1930er Jahre gewonnen: Was ist von Hayek geblieben?
Das Urteil hat Schichten. Keynes gewann die wirtschaftspolitische Auseinandersetzung und den größten Teil der empirischen. Hayeks Rezept verlor am Befund. Doch zwei Teile seines Ansatzes überdauerten die Niederlage, und so zu tun, als wäre es anders, ist eine eigene Form von Unredlichkeit.
Der Befund und was die Niederlage überdauerte
„Der Goldstandard war die unmittelbare Ursache der weltweiten Deflation … Die Länder, die ihn am frühesten aufgaben, erholten sich am frühesten.“
— sinngemäß nach Barry Eichengreen & Peter Temin, zum Mechanismus des Goldstandards
Beim Rezept fällt die Entscheidung eindeutig aus. Die beiden Ansätze machten gegensätzliche Vorhersagen über Volkswirtschaften, die den Einbruch laufen lassen. Hayeks Ansatz sagte voraus, dass die Liquidation die Fehlinvestition bereinigen und die Gesundheit wiederherstellen würde. Keynes’ Ansatz sagte voraus, dass ein ungebremster Einbruch der Nachfrage den Abschwung vertiefen und verlängern würde. Der Befund gab Keynes ohne große Zweideutigkeit recht: Der Ausstieg aus dem Goldstandard, der den Ländern die Reflation erlaubte, also die Nachfrage zu stützen, statt die Deflation zu verteidigen, geht über die gesamte Stichprobe der Zwischenkriegszeit mit der Erholung einher, und das lange Ausbluten des Goldblocks ist die Kontrollgruppe. Beide kanonischen Mechanismen des Mainstreams, die monetäre Kontraktion und die goldenen Fesseln, setzen bei der Nachfrage an, und beide sprechen für Keynes. Der Befund zum Goldausstieg steht in Wirtschaftsgeschichte, Kap. 12 §12.6. Das Auseinanderlaufen zwischen frühen Aussteigern und Goldblock zeigt sich im Zeitfenster 1914–1945 der BIP-pro-Kopf-Karte für Frankreich, Deutschland, Großbritannien und die USA. Öffnen Sie sie unten.

„Finanzbooms … können aus sich selbst heraus Finanzkrisen hervorbringen. Der Kreditzyklus ist real, er ist lang, und er hinterlässt echten wirtschaftlichen Schaden.“
— sinngemäß nach Claudio Borio, Bank für Internationalen Zahlungsausgleich, die Literatur zum Finanzzyklus
Die Kritik der Feinsteuerung aus dem Wissensproblem, nach der Planer die Wirtschaft nicht genau genug ablesen können, um sie einzustellen, überdauerte die Niederlage und lebte 2008 wieder auf, als der selbstsichere Konsens vor der Krise zerbrach. Auch der Kern der Fehlinvestitionsthese überdauerte: Borio und die BIZ, Schularick und Taylor, Mian und Sufi haben eine ernsthafte empirische Literatur aufgebaut, die zeigt, dass kreditgetriebene Booms schweren Rezessionen verlässlich vorausgehen. Das ist Hayeks Diagnose des Booms, in modernen Daten bestätigt. Entscheidend ist, was diese Literatur aus der Einsicht gemacht hat: Sie übernahm die Erklärung, dass der Boom die Ursache ist, und verwarf das Heilmittel, die Liquidation laufen zu lassen, und verschreibt stattdessen makroprudenzielle Regulierung und im Zusammenbruch die Stützung der Nachfrage. Hayek ist der Rivale, der die wirtschaftspolitische Auseinandersetzung verlor und darin zwei dauerhafte Argumente gewann. Wie die österreichische Tradition fortbestand, mit dem Nobelpreis von 1974 und der teilweisen Anhörung nach 2008, schildert ausführlich Ideengeschichte, Kap. 10 §10.4, und die umfassende Bilanz der österreichischen Schule zieht „Worin hatte die Österreichische Schule recht?“
Wo uns das hinführt
Die 1930er Jahre haben das Duell entschieden, und das Urteil hat drei Schichten. Erstens: Keynes gewann die wirtschaftspolitische Auseinandersetzung und den Großteil der empirischen. Die Erklärung über unzureichende Nachfrage passte zum Jahrzehnt, beide kanonischen Mechanismen des Mainstreams setzen bei der Nachfrage an, und die Erholung folgte dem Ausstieg aus dem Goldstandard und der Stützung der Nachfrage. Zweitens: Hayeks striktes Rezept, nicht einzugreifen, ist durch den Befund der 1930er Jahre selbst empirisch diskreditiert. Wo man die Liquidation laufen ließ, vertiefte sie die Weltwirtschaftskrise. „Das Heilmittel ist die Krankheit“ wurde getestet, und die Krankheit ohne das Heilmittel war schlimmer. Drittens: Hayeks Kritik der Feinsteuerung aus dem Wissensproblem überdauert als dauerhafte Mahnung, die besser gealtert ist als das Selbstvertrauen, das sie angriff, und der Kern seiner Fehlinvestitionsthese überdauert als untergeordneter zyklischer Mechanismus, nach 2008 ohne das Rezept übernommen. Keynes gewann die 1930er Jahre, und eine Generation später kamen die 1970er Jahre über den Ansatz, der hier gesiegt hatte: die nächste Runde desselben Duells, mit Keynes’ Ansatz nun als Establishment und den Monetaristen im Angriff.
Das Urteil
Wir begannen mit zwei Ökonomen, die sich nicht darüber einigen konnten, was sie vor sich hatten, und mit einem Rap-Video, das beweist, dass der Kampf noch lebt. Wir hörten Keynes in seiner stärksten Form: die Wirtschaft als stehen gebliebene Maschine, die auf unbestimmte Zeit kaputt stillstehen kann und nur durch eine Nachfrage wieder anläuft, die der private Sektor nicht aufbringt. Wir hörten Hayek in seiner stärksten Form: den Einbruch als falsch errichtetes Bauwerk, das sich selbst korrigiert, und den Eingriff als die Handlung, die die Verzerrung bewahrt. Dann entschied das Jahrzehnt, was die Rivalität nicht entscheiden konnte. Der empirische Befund der 1930er Jahre passte zur Erklärung über unzureichende Nachfrage: Beide Mechanismen des Mainstreams setzen bei der Nachfrage an, die Erholung folgte dem Ausstieg aus dem Goldstandard und der Stützung der Nachfrage, und wo man die Liquidation laufen ließ, vertiefte sie den Einbruch. Hayeks Rezept bestand die Prüfung nicht, die das Jahrzehnt ihm stellte. Doch seine Kritik der selbstsicheren Feinsteuerung aus dem Wissensproblem und seine Diagnose des kreditgetriebenen Booms überdauerten die Niederlage und gehören heute zum Mainstream, im Fall des Kreditzyklus übernommen ohne das Heilmittel, das er daran geknüpft hatte.
Ein Duell zweier Ansätze lehrt, was kein einzelner Ansatz lehren kann: welche Teile des Verlierers die Niederlage überlebt haben, und warum. Dies war die erste Runde einer Abfolge. Als der Ansatz, der hier gesiegt hatte, zum Establishment geworden war, griff ihn eine neue Reihe von Herausforderern mit den Belegen eines neuen Jahrzehnts an.